Direito tributário da saúde
Equiparação hospitalar para clínicas e laboratórios
Clínicas e laboratórios no lucro presumido recolhem IRPJ e CSLL sobre 32% da receita. A lei reserva 8% e 12% a quem presta serviço hospitalar, e a diferença volta cinco anos.
Vinícius Sanches Urzêda
OAB/GO 44.657 · mais de 10 anos em Direito Tributário consultivo e contencioso
Revisado em
A tese
O que é a equiparação hospitalar
A equiparação hospitalar é o reconhecimento de que clínicas e laboratórios que prestam serviços de apoio diagnóstico e terapia apuram o IRPJ e a CSLL sobre as mesmas bases presumidas reduzidas aplicadas aos hospitais, 8% e 12% da receita bruta em vez de 32%. O entendimento está pacificado no Superior Tribunal de Justiça e alcança a empresa constituída como sociedade empresária, tributada pelo lucro presumido, que atenda às normas da Anvisa quanto à estrutura do estabelecimento.
Nesta página
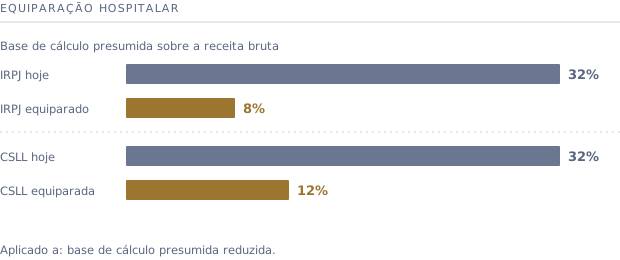
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços. A diferença não é benefício fiscal negociado: é o percentual que a própria lei manda aplicar a quem presta esse tipo de serviço.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, julgado em 28/10/2009), que consolidou a virada iniciada no REsp 951.251/PR: a expressão serviços hospitalares deve ser interpretada de forma objetiva, sob a perspectiva da atividade realizada pelo contribuinte, alcançando aquelas vinculadas às atividades desenvolvidas pelos hospitais e voltadas diretamente à promoção da saúde, em regra mas não necessariamente prestadas no interior do estabelecimento hospitalar, excluídas as simples consultas médicas. O mesmo entendimento já foi aplicado pelo TRF1 a clínicas de endoscopia, gastroenterologia, radiologia e diagnóstico por imagem.
Requisitos
Quem tem direito à equiparação hospitalar
Os quatro requisitos são cumulativos. Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples, ainda que preste o mesmo serviço, não atende ao requisito enquanto não for transformada.
- 2
Estar enquadrada no regime de tributação do Lucro Presumido. A base presumida reduzida só existe nesse regime; no Simples Nacional a apuração segue outra lógica.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e possuir alvará sanitário vigente, emitido pela vigilância sanitária local.
- 4
Prestar, de fato, um ou mais dos serviços reconhecidos como equiparáveis a hospitalares. A atividade que consta do contrato social importa menos do que a que aparece nas notas fiscais.
Atividades elegíveis
Serviços que costumam se enquadrar
A lista segue as atividades de atenção à saúde descritas na regulamentação sanitária. Receita de simples consulta médica fica de fora e precisa ser segregada na escrituração.
Simulador
Quanto sua clínica pode economizar
Informe a receita bruta anual da clínica ou laboratório. O cálculo compara o Simples Nacional, a carga do Lucro Presumido com base de 32% e a carga com a base reduzida, uma estimativa geral para uma primeira noção do potencial de economia.
Valor de exemplo. Substitua pelo faturamento da sua clínica para ver a simulação.
Simples Nacional (estimado)
R$ 156.360,00 /ano
DAS estimado · alíquota efetiva 13,0%
Lucro Presumido (hoje)
R$ 135.960,00 /ano
IRPJ + CSLL + PIS + COFINS
Com a equiparação
R$ 71.160,00 /ano
IRPJ + CSLL + PIS + COFINS
Economia estimada / ano
R$ 64.800,00 /ano
até 70,3% menos em IRPJ e CSLL
| Tributo | Alíquota | Base padrão | Valor padrão | Base equiparada | Valor equiparado |
|---|---|---|---|---|---|
| IRPJ | 15% | 32% | R$ 57.600,00 | 8% | R$ 14.400,00 |
| CSLL | 9% | 32% | R$ 34.560,00 | 12% | R$ 12.960,00 |
| PIS | 0,65% | receita bruta | R$ 7.800,00 | receita bruta | R$ 7.800,00 |
| COFINS | 3% | receita bruta | R$ 36.000,00 | receita bruta | R$ 36.000,00 |
| Total | somado | somado | R$ 135.960,00 | somado | R$ 71.160,00 |
Simulação simplificada e de caráter ilustrativo. No Lucro Presumido, considera as alíquotas de 15% (IRPJ) e 9% (CSLL) sobre a base presumida, sem o adicional de IRPJ sobre a parcela trimestral excedente. No Simples Nacional, estima o DAS pelo Anexo III da LC 123/2006, enquadramento comum para laboratórios e serviços de diagnóstico, que pode variar para o Anexo V conforme o Fator R e a atividade específica; o DAS também reúne numa única guia tributos que no Lucro Presumido são apurados à parte, então a comparação entre os três cenários é apenas uma referência inicial. A simulação do seu caso é feita de forma personalizada no contato.
Alcance
Onde a ação é proposta, e por que a tese vale em todo o país
IRPJ e CSLL são tributos federais. A base presumida reduzida está na lei federal e o entendimento que a interpreta foi firmado pelo Superior Tribunal de Justiça, cuja função é justamente uniformizar a aplicação da lei federal em todo o território nacional. Por isso o direito não muda de estado para estado.
Competência
A ação corre na Justiça Federal, na seção ou subseção judiciária do domicílio fiscal da empresa, contra a autoridade da Receita Federal com jurisdição sobre ela. Quem decide o caso é o juízo federal da praça da clínica, não o do escritório.
O que varia por região
O que muda de um Tribunal Regional Federal para outro é o repertório de precedentes sobre cada atividade e o tempo de tramitação. A instrução do pedido é ajustada ao entendimento do tribunal que vai julgar.
Como o caso é conduzido
A análise documental e o estudo de viabilidade são feitos à distância, com base no contrato social, nas notas fiscais e na documentação sanitária. Onde o ato exige presença física na praça, o processo é conduzido em conjunto com advogado correspondente inscrito na seccional local.
Como funciona
Da análise inicial à restituição
Diagnóstico inicial
Análise do CNAE, do contrato social, do regime tributário e da documentação sanitária da clínica ou laboratório.
Estudo de viabilidade
Verificação de quais serviços prestados se enquadram no conceito de serviços hospitalares e estimativa do potencial de economia.
Medida judicial
Ajuizamento da ação, mandado de segurança ou ação ordinária, para reconhecimento do direito à apuração pela base reduzida.
Acompanhamento processual
Condução do processo até o trânsito em julgado, incluindo eventual pedido de liminar para suspender desde já a cobrança pela base maior.
Apuração e restituição
Levantamento dos valores pagos a mais nos últimos cinco anos, recuperados por compensação tributária ou restituição.
O que dá errado
Erros que reprovam o pedido
A maior parte dos casos malsucedidos não cai por causa da tese, que está firmada, mas por causa da prova. São quatro os pontos que mais aparecem.
- 1
Alvará sanitário vencido ou inexistente. É o documento que liga a empresa à estrutura exigida pela RDC nº 50/2002. Sem ele, o pedido perde a prova pré-constituída.
- 2
Receita de consulta misturada com receita de procedimento. Sem segregação por tipo de serviço na nota fiscal e na escrituração, não há como apurar sobre qual parcela incide a base reduzida.
- 3
Sociedade simples que não foi transformada. O requisito societário é verificável em minutos na junta comercial e continua sendo o motivo mais comum de indeferimento.
- 4
Pedido genérico, sem descrever a atividade. O juízo precisa saber o que a clínica faz, com que estrutura e com que custo. Petição que só cita o precedente e não descreve o serviço prestado tende a ser rejeitada.
Histórico
Uma tese consolidada, não uma aposta
As informações abaixo têm caráter histórico e informativo. Cada caso é analisado individualmente e resultados anteriores não representam garantia de resultado futuro.
Justiça Federal em Goiás
Sentença favorável obtida na Seção Judiciária de Goiás, reconhecendo o direito à apuração do IRPJ e da CSLL pelas bases reduzidas de 8% e 12%, com exclusão das simples consultas médicas.
Tribunais superiores
Entendimento pacificado na Primeira Seção do STJ desde 2009 e reiterado por diferentes Tribunais Regionais Federais em casos envolvendo radiologia, endoscopia e gastroenterologia.
Confirmação em segunda instância
Acórdão do TRF1, em grau de apelação, confirmou a aplicação das bases reduzidas de IRPJ e CSLL também às receitas de atendimento de pronto-socorro e urgências, com direito à compensação dos valores pagos a maior nos cinco anos anteriores, corrigidos pela taxa Selic.
Responsável técnico
Quem conduz o seu caso
Vinícius Sanches Urzêda é advogado tributarista com mais de 10 anos de atuação. Coordena a área tributária de um dos maiores escritórios de Goiânia e conduz, de forma independente, a Urzêda Advocacia e Consultoria Jurídica.
- Atuação estratégica em Direito Tributário consultivo e contencioso, nos âmbitos administrativo e judicial
- Bacharel em Direito pela Pontifícia Universidade Católica de Goiás, PUC-GO
- Especialista em Direito Tributário e Planejamento Tributário pelo Instituto Brasileiro de Estudos Tributários, IBET
- Especialista em Compliance Tributário e Fiscal de Empresas de Grande Porte
- Membro da Academia Goiana de Estudos Tributários, AGET
- Membro da Comissão de Direito Tributário da OAB-GO
Como a urzêda tributário conduz um caso de equiparação hospitalar
A análise inicial é feita pelo próprio responsável técnico, sobre a documentação da clínica, antes de qualquer proposta. Quando os requisitos não estão atendidos, isso é dito na primeira conversa, com o que precisaria mudar para que passassem a estar.
Sua atuação em teses de redução de carga tributária no lucro presumido inclui, além desta, casos de redução de base para revendedoras de veículos usados, transação tributária federal e estadual, e planejamento patrimonial e sucessório.
Vinícius Sanches Urzêda, OAB/GO 44.657
Por atividade
Equiparação hospitalar na sua atividade
A tese é a mesma para todo o setor, mas a estrutura que a sustenta muda de uma atividade para outra. Cada página abaixo trata de uma delas.
- Clínicas de imagem
- Laboratórios de análises
- Clínicas de endoscopia
- Clínicas de oncologia
- Clínicas de diálise
- Clínicas de oftalmologia
- Clínicas odontológicas
- Radiologia odontológica
- Clínicas de cardiologia
- Clínicas de fisioterapia
- Clínicas de terapia ocupacional
- Clínicas de fonoaudiologia
- Medicina nuclear
- Anatomia patológica
- Centros cirúrgicos ambulatoriais
- Clínicas de ortopedia
- Clínicas de otorrinolaringologia
- Clínicas de reprodução assistida
- Oxigenoterapia hiperbárica
- Serviços de hemoterapia
Como o assunto é procurado
- Como pagar menos IRPJ na clínica médica
- Recuperação tributária na área da saúde
- Planejamento tributário para clínica médica
- Quanto uma clínica paga de imposto
- Benefício fiscal para laboratório
- Advocacia tributária para empresas de saúde
- Decisão judicial que reduz imposto de clínica
- Tributação de exame de imagem e laudo radiológico
Perguntas frequentes
Perguntas sobre equiparação hospitalar
A equiparação hospitalar vale para clínica que não interna paciente?+
Sim. O Superior Tribunal de Justiça firmou que o conceito de serviços hospitalares alcança as atividades tipicamente desenvolvidas por hospitais e voltadas diretamente à promoção da saúde, ainda que não decorram de internação. O que se exige é estrutura de custos diferenciada do simples atendimento em consultório, não a existência de leitos.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Preciso mudar a estrutura da minha clínica?+
Na maioria dos casos, não. É preciso que a empresa já seja sociedade empresária, esteja no lucro presumido e tenha alvará sanitário vigente. Ajustes societários ou de documentação, quando necessários, são avaliados caso a caso antes de qualquer medida judicial.
Quanto tempo leva o processo?+
O prazo varia conforme a vara e a instância. Em muitos casos é possível obter decisão liminar suspendendo a cobrança pela base maior enquanto a ação tramita, o que antecipa a economia sem esperar o trânsito em julgado.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Descubra se sua clínica se enquadra na equiparação hospitalar
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a sua clínica ou laboratório presta de fato.
