Equiparação hospitalar
Mandado de segurança tributário
É a via mais usada quando a documentação já está pronta. Não admite produção de prova ao longo do processo, e é justamente por isso que costuma ser mais rápida.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Mandado de segurança tributário: quando cabe
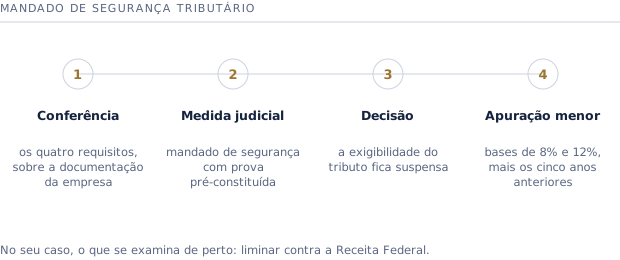
O mandado de segurança tributário é a via processual usada para afastar uma exigência fiscal quando o direito pode ser demonstrado apenas com documentos, sem necessidade de perícia ou testemunha. Na discussão da base presumida reduzida, isso significa juntar desde a inicial o contrato social, a licença sanitária, as notas fiscais e a descrição da estrutura. Se a prova depender de instrução, a via adequada passa a ser a ação ordinária.
O requisito central
O que é prova pré-constituída
Prova pré-constituída é a prova que já existe quando o processo começa. O mandado de segurança não tem fase de instrução: o juízo decide com o que foi juntado. Por isso a preparação documental é o trabalho principal, e ela acontece antes de qualquer petição.
- 1
Contrato social consolidado, demonstrando a condição de sociedade empresária.
- 2
Licença sanitária vigente e, quando houver, memorial de proteção radiológica.
- 3
Notas fiscais que descrevam o serviço prestado, com segregação por natureza.
- 4
Demonstração da estrutura: relação de equipamentos, plantas, contratos de manutenção e equipe técnica.
O polo passivo
Quem é a autoridade coatora
O mandado de segurança não é dirigido contra a União genericamente, e sim contra a autoridade administrativa que pratica ou ordena o ato. Errar essa indicação é causa comum de extinção sem julgamento do mérito, e o erro é evitável.
- 1
A autoridade é a que tem atribuição sobre o tributo na circunscrição do domicílio fiscal da empresa.
- 2
A competência do juízo acompanha a sede da autoridade indicada.
- 3
A pessoa jurídica de direito público é notificada para integrar o feito, ao lado da autoridade.
A urgência
Liminar contra a Receita Federal
A liminar contra a Receita Federal suspende a exigibilidade do que é discutido enquanto o processo corre. Concedida, a empresa passa a recolher pela base menor desde já, sem esperar o fim. Negada, cabe agravo ao tribunal, e o processo segue.
- 1
Concedida a liminar, a exigibilidade fica suspensa e a certidão de regularidade é preservada.
- 2
A suspensão não apaga o débito: se a ação for julgada improcedente, os valores voltam a ser exigíveis com acréscimos.
- 3
Por isso a decisão de recolher menos desde já é sempre tomada com o cenário de reversão na mesa.
Mandado de segurança tributário: como isso entra no seu caso
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: liminar contra a Receita Federal, prova pré-constituída e autoridade coatora.
Perguntas frequentes
Perguntas sobre mandado de segurança tributário
Quando cabe mandado de segurança tributário e quando cabe ação ordinária?+
Cabe mandado de segurança quando toda a prova já existe em documento. Se for preciso perícia contábil ou produção de prova ao longo do processo, a ação ordinária é a via adequada, ainda que costume ser mais demorada.
Existe prazo para impetrar?+
Há prazo decadencial contado do ato que se pretende afastar. Quando a discussão é sobre a forma de apurar tributo que se repete mês a mês, a jurisprudência costuma tratar a exigência como relação continuada, o que altera a contagem. É um ponto a examinar caso a caso antes de escolher a via.
Consigo recuperar o passado no mandado de segurança?+
A via serve para afastar a exigência e reconhecer o direito. A recuperação dos valores anteriores é feita depois, por compensação ou restituição, com base no que foi reconhecido. Em parte dos casos opta-se pela ação ordinária justamente para tratar as duas coisas no mesmo processo.
Preciso depositar o valor discutido?+
Não é obrigatório. O depósito é uma das formas de suspender a exigibilidade, mas a liminar cumpre a mesma função sem imobilizar caixa. Depositar costuma fazer sentido apenas em cenários específicos de risco.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
- Equiparação hospitalar: a tese completa
- O que são serviços hospitalares
- Base de cálculo de 8% e 12%
- Alvará sanitário e RDC 50 da Anvisa
- Transformar sociedade simples em empresária
- Restituição de tributo pago a maior
- Julgamento repetitivo no Superior Tribunal
- Consultas médicas fora da base reduzida
- Como segregar receita por procedimento
- CNAE de clínica e atividade declarada
- PIS e COFINS no regime cumulativo
- Lucro real ou lucro presumido para clínica
- Anexo III do Simples Nacional e fator R
- Prazo para pedir o que foi pago indevidamente
Descubra se a sua clínica se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
