Direito tributário da saúde
Tributação de oxigenoterapia hiperbárica em câmara
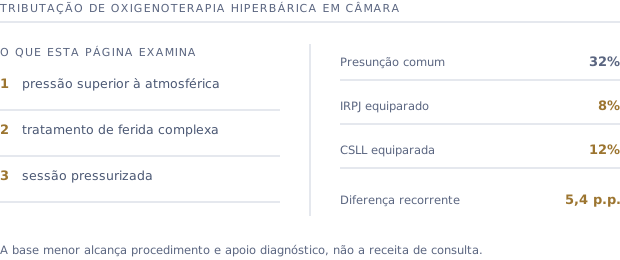
Oxigenoterapia hiperbárica no lucro presumido recolhem IRPJ e CSLL sobre 32% da receita. A lei reserva 8% e 12% a quem presta serviço hospitalar, e a diferença volta cinco anos.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Tributação de oxigenoterapia hiperbárica em câmara: o que a lei prevê
Oxigenoterapia hiperbárica podem apurar o IRPJ e a CSLL sobre bases presumidas de 8% e 12% da receita bruta, no lugar dos 32% aplicados à generalidade dos serviços, quando a empresa é sociedade empresária tributada pelo lucro presumido e mantém a estrutura que a norma sanitária exige. O entendimento está pacificado no Superior Tribunal de Justiça e não depende de internação de pacientes.
A atividade
O que oxigenoterapia hiperbárica fazem, na prática
Serviços de oxigenoterapia hiperbárica tratam feridas complexas, osteomielite, lesões por radiação e outras indicações em sessões dentro de câmara pressurizada, com oxigênio a pressão superior à atmosférica.
A estrutura
Por que a estrutura sustenta o pedido
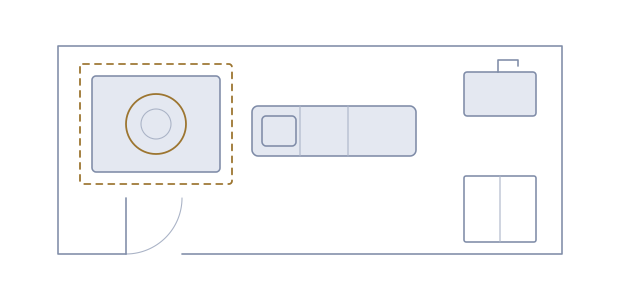
A oxigenoterapia hiperbárica consta entre as atividades de atenção à saúde na regulamentação sanitária. A câmara é equipamento sob pressão, com norma de segurança própria, operador treinado e médico presente durante toda a sessão.
- 1
Câmara hiperbárica monoplace ou multiplace, com inspeção periódica de vaso sob pressão.
- 2
Operador treinado e médico responsável presente durante a sessão.
- 3
Protocolo de segurança contra incêndio, exigência específica de ambiente rico em oxigênio.
- 4
Sala de curativo especializado, quando há tratamento de ferida associada.
Requisitos
Os quatro requisitos são cumulativos
Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples não atende ao requisito enquanto não for transformada.
- 2
Estar no regime do Lucro Presumido. A base presumida reduzida só existe nesse regime.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e manter alvará sanitário vigente.
- 4
Prestar, de fato, os serviços reconhecidos como equiparáveis a hospitalares. O que aparece na nota fiscal pesa mais do que o que consta do contrato social.
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, 2009), que consolidou a virada iniciada no REsp 951.251/PR: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, em regra mas não necessariamente prestados no interior do estabelecimento hospitalar, excluídas as simples consultas médicas.
O que dá errado
Erros que reprovam o pedido em oxigenoterapia hiperbárica
A maior parte dos casos malsucedidos não cai por causa da tese, que está firmada, mas por causa da prova.
- 1
Inspeção de vaso sob pressão vencida, que é exigência de segurança e prova de estrutura.
- 2
Sessão faturada sem indicação clínica documentada em prontuário.
- 3
Câmara arrendada sem contrato que descreva quem opera e quem mantém.
Tributação de oxigenoterapia hiperbárica em câmara: como o pedido é instruído
A instrução começa pela documentação sanitária e societária, segue pela descrição da estrutura e termina na segregação de receitas por tipo de serviço. Pontos que aparecem com frequência neste segmento: pressão superior à atmosférica, tratamento de ferida complexa e sessão pressurizada.
Perguntas frequentes
Perguntas sobre oxigenoterapia hiperbárica
Como funciona a tributação de oxigenoterapia hiperbárica em câmara?+
A conta parte da receita bruta. No lucro presumido comum, presume-se 32% dela como base, e sobre essa base incidem 15% de IRPJ e 9% de CSLL. Reconhecida a equiparação, a presunção cai para 8% no IRPJ e 12% na CSLL, o que reduz a carga desses dois tributos sem alterar PIS e COFINS.
A câmara arrendada atrapalha o pedido?+
Não impede, desde que haja contrato e a operação seja conduzida pela empresa, com equipe própria e responsabilidade técnica. O que se demonstra é quem assume a estrutura, não quem consta como proprietário do equipamento.
Atendo por convênio e por indicação de hospitais. Muda algo?+
A origem do encaminhamento não altera a natureza do serviço. Convém que os contratos com hospitais descrevam o serviço prestado, porque essa documentação costuma ser pedida na instrução.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
Descubra se a sua empresa se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
