Direito tributário da saúde
Advocacia tributária para empresas de saúde
Prevenir, discutir e defender. As três coisas usam a mesma documentação, e é por isso que andam juntas.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Advocacia tributária para empresas de saúde: as três frentes
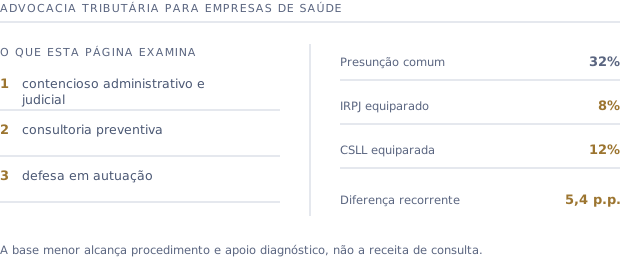
A advocacia tributária voltada a empresas de saúde trabalha em três frentes que se apoiam na mesma base documental: a consultoria preventiva, que organiza regime, cadastro e segregação de receitas; o contencioso, que discute judicialmente o direito à base presumida reduzida; e a defesa em autuação, quando a fiscalização questiona a apuração. Quem organizou bem a primeira frente tem muito menos trabalho nas outras duas.
Frente 1
Consultoria preventiva
É a frente mais barata e a que menos se contrata, porque o problema ainda não apareceu.
- 1
Conferência de tipo societário, regime, CNAE e licença sanitária.
- 2
Organização da segregação de receitas na nota fiscal e na escrituração.
- 3
Simulação de regime antes de janeiro, quando a opção ainda existe.
- 4
Revisão de contratos com médicos parceiros, convênios e cessão de espaço.
Frente 2
Contencioso administrativo e judicial
É onde se discute o direito. A via administrativa e a judicial não são excludentes, mas têm papéis diferentes.
- 1
Medida judicial para reconhecimento do direito à base reduzida, com pedido de liminar quando cabível.
- 2
Impugnação e recurso na esfera administrativa, quando há lançamento.
- 3
Pedido de compensação e acompanhamento da análise pela administração.
- 4
Recursos aos tribunais regionais e aos tribunais superiores, quando necessário.
Frente 3
Defesa em autuação
Quando o auto de infração chega, o prazo é curto e a documentação precisa estar pronta. Não é o momento de começar a organizar.
- 1
Impugnação dentro do prazo legal, com suspensão da exigibilidade.
- 2
Reconstituição da memória de cálculo que sustenta a apuração praticada.
- 3
Discussão da multa e do seu percentual, quando qualificada.
- 4
Avaliação de denúncia espontânea e de transação, quando a defesa é inviável.
Advocacia tributária para empresas de saúde: por onde começar
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: contencioso administrativo e judicial, consultoria preventiva e defesa em autuação.
O contexto
Os quatro requisitos da base reduzida
São cumulativos. Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples não atende ao requisito enquanto não for transformada.
- 2
Estar no regime do Lucro Presumido. A base presumida reduzida só existe nesse regime.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e manter alvará sanitário vigente.
- 4
Prestar, de fato, os serviços reconhecidos como equiparáveis a hospitalares. O que aparece na nota fiscal pesa mais do que o que consta do contrato social.
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, 2009), que consolidou a virada iniciada no REsp 951.251/PR: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, em regra mas não necessariamente prestados no interior do estabelecimento hospitalar, excluídas as simples consultas médicas.
Perguntas frequentes
Perguntas sobre advocacia tributária para empresas de saúde
O que a advocacia tributária para empresas de saúde faz que o contador não faz?+
O contador apura, declara e escritura. A discussão do direito, a medida judicial e a defesa em processo são atividades privativas da advocacia. Na prática, os dois trabalham sobre a mesma documentação.
Vocês atendem hospital, ou só clínica?+
A frente publicada é voltada a clínicas e laboratórios, que é onde a discussão da equiparação faz sentido. Hospital já aplica a base reduzida sem controvérsia relevante.
Como funciona a contratação?+
Depois da análise inicial, com o cenário e os números apresentados. Contrato de honorários com previsão de êxito é a forma mais comum nesse tipo de discussão.
Vocês trabalham com o meu contador?+
Sim, e é o arranjo que funciona melhor. A contabilidade fornece a escrituração, implementa a apuração após a decisão e mantém a memória de cálculo.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
Descubra se a sua clínica se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
