Direito tributário da saúde
Artigos sobre tributação na saúde
Respostas escritas para quem administra a clínica, não para quem estuda direito tributário.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Artigos sobre tributação na saúde: como esta biblioteca é organizada
Esta é a biblioteca de conteúdo do escritório sobre tributação de prestadores de serviços de saúde. Os textos respondem às dúvidas que aparecem na prática de quem administra clínica ou laboratório: quanto se economiza, o que a Receita pode questionar, quais requisitos precisam estar atendidos, como funciona o processo e o que muda de uma região para outra. A atualização acompanha as decisões dos tribunais.
Por onde começar
A tese e seus requisitos
Se você chegou aqui sem conhecer o assunto, esta é a ordem que faz sentido: entender o que é, conferir se a sua empresa reúne os requisitos e só então olhar o processo.
- 1
Comece pelo pilar, que explica a tese inteira e traz o simulador de economia.
- 2
Confira os quatro requisitos, com atenção especial ao tipo societário e à licença sanitária.
- 3
Veja a limitação: consulta médica simples fica de fora e precisa ser segregada.
- 4
Depois, o processo: qual via, quanto tempo, o que se recupera.
Isenção de imposto de renda por doença grave 5
- Rol taxativo das moléstias graves
- Isenção para câncer já tratado
- Laudo médico oficial para isenção
- Isenção para quem ainda trabalha
- Restituição do imposto desde o diagnóstico
Por assunto tributário 32
- FUNRURAL e a opção pela folha de salários
- Sub-rogação na compra de produção rural
- Área tributável do imposto territorial rural
- Crédito presumido de insumo de origem animal
- Imunidade das contribuições na exportação
- Monofasia de PIS e COFINS na revenda
- Ressarcimento do ICMS substituído
- Subvenção para investimento na base federal
- Essencialidade e relevância do insumo
- Presunção de 8% no transporte de carga
- Diesel e pneu como insumo do frete
- Patrimônio de afetação e regime especial
- Empreitada com material contra mão de obra
- ISS devido no local da obra
- Permuta de terreno sem torna
- Retenção de 11% na cessão de mão de obra
- Verba indenizatória não sofre imposto de renda
- Rendimento recebido acumuladamente
- Abono de permanência e a incidência
- Retenção federal em contrato com órgão público
- Requisitos do artigo 14 do CTN
- Atividade estranha à finalidade institucional
- Certificação de entidade beneficente
- ISS sobre licenciamento de software
- Exportação de serviço sem ISS
- Incentivo de inovação na apuração
- Presunção de 32% nos serviços
- Quando o lucro real passa a valer a pena
- Migração de regime no início do exercício
- Prazo do artigo 168 do CTN
- Escolha entre compensação e restituição
- Defesa em auto de infração federal
Equiparação hospitalar e tributação da saúde 26
- Quanto minha clínica pode economizar por ano
- Vale a pena entrar na justiça contra o fisco
- Quanto custa uma ação tributária
- Compensar ou restituir o valor pago
- A Receita Federal pode me autuar depois
- Meu contador disse que não dá
- Perco o Simples Nacional se mudar de regime
- E se eu perder a ação
- Minha clínica é sociedade simples
- Não tenho licença sanitária vigente
- Meu CNAE está errado no cadastro
- Consultório que só faz consulta
- Ressonância e tomografia entram na base menor
- Posto de coleta conta como estrutura própria
- Dentista com centro cirúrgico tem direito
- Reabilitação motora entra na base reduzida
- Atendimento veterinário está fora da norma
- Telemedicina sem estrutura física
- Quanto tempo leva para sair a liminar
- Em qual cidade a ação corre
- Que documentos preciso juntar
- Posso recolher menos desde já
- Internação não é requisito
- O que é estrutura de custos diferenciada
- Isso é sonegação
- Só vale para clínica grande
Por atividade
Conteúdo por tipo de clínica
Cada atividade tem uma estrutura própria, e é a estrutura que sustenta o pedido. Por isso há uma página para cada segmento, com o que costuma reprovar naquele tipo de empresa.
- 1
Apoio diagnóstico: imagem, análises clínicas, anatomia patológica, medicina nuclear, métodos gráficos.
- 2
Terapia: oncologia, diálise, fisioterapia, terapia ocupacional, fonoaudiologia, oxigenoterapia hiperbárica.
- 3
Procedimentos: endoscopia, centro cirúrgico ambulatorial, oftalmologia, ortopedia, otorrinolaringologia.
- 4
Odontologia: clínica odontológica com centro cirúrgico e radiologia odontológica.
Por praça
Conteúdo por cidade
A ação corre na Justiça Federal do domicílio fiscal da empresa. O direito é o mesmo no país inteiro, mas o repertório de precedentes do tribunal regional muda, e é isso que as páginas de praça tratam.
- 1
Cada praça tem a competência descrita e o perfil do parque assistencial local.
- 2
A cobertura acompanha as subseções judiciárias federais com densidade real de serviços de saúde.
- 3
O que varia por região é o precedente já apreciado e o tempo de tramitação.
Artigos sobre tributação na saúde: por onde começar
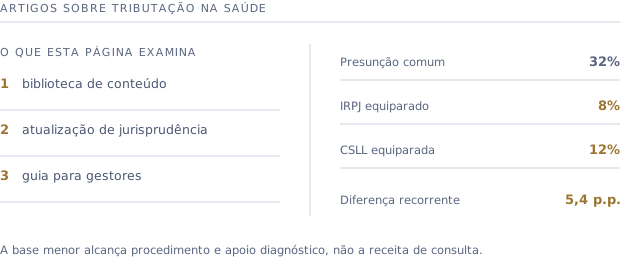
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: biblioteca de conteúdo, atualização de jurisprudência e guia para gestores.
O contexto
Os quatro requisitos da base reduzida
São cumulativos. Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples não atende ao requisito enquanto não for transformada.
- 2
Estar no regime do Lucro Presumido. A base presumida reduzida só existe nesse regime.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e manter alvará sanitário vigente.
- 4
Prestar, de fato, os serviços reconhecidos como equiparáveis a hospitalares. O que aparece na nota fiscal pesa mais do que o que consta do contrato social.
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, 2009), que consolidou a virada iniciada no REsp 951.251/PR: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, em regra mas não necessariamente prestados no interior do estabelecimento hospitalar, excluídas as simples consultas médicas.
Perguntas frequentes
Perguntas sobre artigos sobre tributação na saúde
Com que frequência os artigos sobre tributação na saúde são atualizados?+
A atualização acompanha decisão relevante de tribunal e alteração legislativa que mude a premissa. Texto sobre requisito documental muda pouco; texto sobre jurisprudência é revisado quando há julgamento novo.
Posso usar o conteúdo com meu contador?+
É o uso mais frequente. Boa parte dos textos foi escrita justamente para a conversa entre o dono da clínica e a contabilidade, que é onde a decisão costuma ser tomada.
O conteúdo substitui a análise do meu caso?+
Não. Os quatro requisitos são cumulativos e a prova é documental. Nenhum texto substitui a conferência do contrato social, da licença sanitária e das notas fiscais da sua empresa.
Vocês publicam resultado de processo?+
Apenas com caráter histórico e informativo, sem identificação de cliente e sempre com a ressalva de que resultado anterior não representa garantia de resultado futuro, como exige o Código de Ética da OAB.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
Descubra se a sua clínica se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
