Direito tributário da saúde
Cálculo de IRPJ e CSLL para clínicas
A conta é simples e cabe numa tabela. O que muda não é a alíquota, é a base sobre a qual ela incide.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Cálculo de IRPJ e CSLL para clínicas: a diferença em números
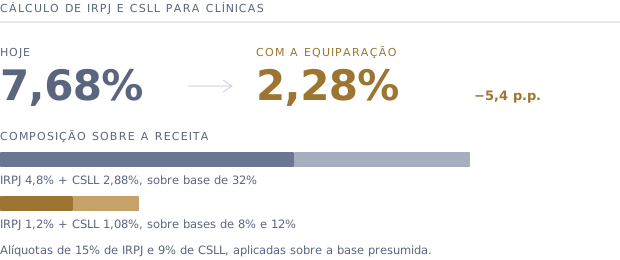
No lucro presumido, o IRPJ e a CSLL de uma clínica incidem sobre um percentual presumido da receita bruta anual, e não sobre o lucro efetivo. Com a presunção comum de 32%, a carga somada dos dois tributos é de 7,68% do faturamento. Com as bases reduzidas de 8% e 12% aplicáveis aos serviços hospitalares, cai para 2,28%. A diferença é de 5,4 pontos percentuais da receita, todo ano, de forma recorrente.
A fórmula
Como a conta é montada
Quatro passos, na ordem. Quem entende esta sequência consegue conferir qualquer simulação que receber.
- 1
Passo 1. Sobre a receita bruta anual, aplica-se a presunção: 32% no caso comum, ou 8% no IRPJ e 12% na CSLL quando reconhecida a equiparação.
- 2
Passo 2. Sobre a base presumida, aplicam-se as alíquotas: 15% de IRPJ e 9% de CSLL.
- 3
Passo 3. Soma-se o adicional de 10% de IRPJ sobre a parcela da base que excede o limite do período.
- 4
Passo 4. PIS e COFINS entram fora dessa conta, sobre a receita bruta, e não mudam com a presunção.
| Receita bruta anual | Base de 32% | Bases de 8% e 12% | Economia no ano |
|---|---|---|---|
| R$ 600.000 | R$ 46.080 | R$ 13.680 | R$ 32.400 |
| R$ 1.200.000 | R$ 92.160 | R$ 27.360 | R$ 64.800 |
| R$ 2.400.000 | R$ 184.320 | R$ 54.720 | R$ 129.600 |
| R$ 3.600.000 | R$ 276.480 | R$ 82.080 | R$ 194.400 |
| R$ 4.800.000 | R$ 368.640 | R$ 109.440 | R$ 259.200 |
Estimativa simplificada, apenas de IRPJ e CSLL, sem o adicional de imposto de renda sobre a parcela trimestral excedente e sem PIS, COFINS e ISS, que existem nos dois cenários. Considera a receita inteira como elegível; na prática, receita de consulta e de venda de mercadoria segue na presunção comum. A simulação do seu caso é feita de forma personalizada no contato.
A leitura
Comparação com o Simples Nacional
A comparação entre regimes só faz sentido quando os dois lados reúnem os mesmos tributos. É o erro mais comum em simulação de internet.
- 1
O documento de arrecadação unificado do Simples inclui ISS e contribuição patronal.
- 2
No presumido, esses tributos são apurados à parte e precisam ser somados antes de comparar.
- 3
O enquadramento no Anexo III ou no V depende do fator R, que muda mês a mês com a folha.
- 4
A partir de certo faturamento, o presumido com base reduzida costuma superar o Simples mesmo no Anexo III.
O passo seguinte
Da estimativa ao número do seu caso
A tabela acima serve para a primeira noção. O número real depende de quanto da sua receita é elegível, o que exige olhar as notas fiscais.
- 1
Parcela de receita de procedimento e apoio diagnóstico, que é a alcançada pela base menor.
- 2
Parcela de consulta e de venda de mercadoria, que segue na presunção comum.
- 3
Cinco anos anteriores, para dimensionar o que há a recuperar além da economia futura.
Cálculo de IRPJ e CSLL para clínicas: por onde começar
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: simulação de economia anual, comparação com o Simples Nacional e receita bruta anual.
O contexto
Os quatro requisitos da base reduzida
São cumulativos. Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples não atende ao requisito enquanto não for transformada.
- 2
Estar no regime do Lucro Presumido. A base presumida reduzida só existe nesse regime.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e manter alvará sanitário vigente.
- 4
Prestar, de fato, os serviços reconhecidos como equiparáveis a hospitalares. O que aparece na nota fiscal pesa mais do que o que consta do contrato social.
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, 2009), que consolidou a virada iniciada no REsp 951.251/PR: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, em regra mas não necessariamente prestados no interior do estabelecimento hospitalar, excluídas as simples consultas médicas.
Perguntas frequentes
Perguntas sobre cálculo de IRPJ e CSLL para clínicas
Como é feito o cálculo de IRPJ e CSLL para clínicas no lucro presumido?+
Aplica-se a presunção sobre a receita bruta e, sobre a base presumida, as alíquotas de 15% de IRPJ e 9% de CSLL, mais o adicional sobre o excedente. Com a presunção reduzida, a base cai de 32% para 8% e 12%.
A economia vale sobre o faturamento inteiro?+
Só sobre a parcela elegível. Receita de consulta e de venda de mercadoria segue na presunção comum, e por isso a segregação de receitas antecede o cálculo.
A tabela considera PIS, COFINS e ISS?+
Não. Ela isola IRPJ e CSLL, que são os tributos afetados pela presunção. PIS, COFINS e ISS existem nos dois cenários e não mudam com a tese.
Como recebo a simulação do meu caso?+
Deixe nome e telefone. A estimativa é feita sobre o seu faturamento e a composição real da receita, e vem acompanhada do que há a recuperar dos cinco anos anteriores.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
Receba a simulação com os números da sua clínica
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
