Direito tributário da saúde
Planejamento tributário para clínica médica
Quase tudo que importa aqui se decide em janeiro. Depois disso, o ano está definido.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Planejamento tributário para clínica médica: o que se decide
Planejamento tributário para clínica é a organização prévia das decisões que definem quanto a empresa vai pagar no ano: escolha do regime, tipo societário, estrutura de remuneração dos sócios e segregação de atividades. Diferente da recuperação, que trata do passado, o planejamento age sobre o futuro, e a maior parte das opções é anual e irretratável depois do primeiro recolhimento do exercício.
A decisão anual
Escolha do regime
É a decisão de maior impacto e a de menor janela: manifesta-se pelo primeiro recolhimento do exercício e vale para o ano inteiro.
- 1
Simples Nacional, com o enquadramento definido pelo fator R entre Anexo III e Anexo V.
- 2
Lucro presumido, onde existe a presunção reduzida para serviços hospitalares.
- 3
Lucro real, quando a margem efetiva é baixa ou a receita ultrapassa o limite.
- 4
A simulação precisa somar todos os tributos, porque os regimes não reúnem os mesmos.
A organização
Estrutura societária eficiente
Estrutura não é criar empresas: é fazer com que a forma jurídica corresponda à operação real, com substância.
- 1
Tipo societário adequado, o que é requisito e não apenas conveniência.
- 2
Remuneração dos sócios entre pró-labore e distribuição de lucros, com efeito previdenciário considerado.
- 3
Segregação de atividades com naturezas distintas, como serviço e venda de mercadoria.
- 4
Organização patrimonial dos sócios, separada do risco da operação.
A projeção
Projeção de faturamento e pontos de virada
Toda decisão de regime tem um ponto de virada, e ele se calcula. Trabalhar com faixa de faturamento evita refazer a escolha no meio do ano.
- 1
Projetar a receita do exercício por cenário, não por número único.
- 2
Identificar o faturamento em que o presumido supera o Simples e vice-versa.
- 3
Considerar o efeito da base reduzida quando ela já está reconhecida.
Planejamento tributário para clínica médica: por onde começar
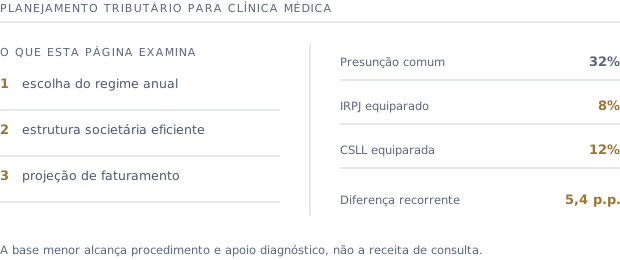
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: escolha do regime anual, estrutura societária eficiente e projeção de faturamento.
O contexto
Os quatro requisitos da base reduzida
São cumulativos. Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples não atende ao requisito enquanto não for transformada.
- 2
Estar no regime do Lucro Presumido. A base presumida reduzida só existe nesse regime.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e manter alvará sanitário vigente.
- 4
Prestar, de fato, os serviços reconhecidos como equiparáveis a hospitalares. O que aparece na nota fiscal pesa mais do que o que consta do contrato social.
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, 2009), que consolidou a virada iniciada no REsp 951.251/PR: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, em regra mas não necessariamente prestados no interior do estabelecimento hospitalar, excluídas as simples consultas médicas.
Perguntas frequentes
Perguntas sobre planejamento tributário para clínica médica
Quando fazer o planejamento tributário para clínica médica?+
Antes de janeiro. A opção pelo regime se manifesta no primeiro recolhimento do exercício e se torna irretratável para aquele ano, então a simulação precisa estar pronta em dezembro.
Planejamento e recuperação são a mesma coisa?+
Não. Planejamento organiza o futuro; recuperação levanta o que foi pago a maior no passado. Costumam andar juntos, mas são trabalhos distintos.
Existe risco em planejamento tributário?+
Existe quando a estrutura não tem substância real. Organização que corresponde à operação efetiva é lícita; estrutura montada só para reduzir carga, sem propósito negocial, tende a ser desconsiderada.
A clínica precisa mudar de contador?+
Não. O trabalho é feito com a contabilidade existente, que é quem conhece os números e vai implementar a apuração.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
Descubra se a sua clínica se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
