Artigo
Certificação de entidade beneficente
São duas imunidades diferentes, com exigências diferentes. Confundi-las custa a folha inteira.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Certificação de entidade beneficente: o que ela alcança
A imunidade de impostos das instituições de educação e assistência social depende dos requisitos de lei, não de certificado. Já a imunidade da contribuição previdenciária patronal tem exigência própria: a certificação de entidade beneficente, com procedimento e renovação próprios. Entidade que tem a primeira e não a segunda continua devendo a contribuição sobre a folha.
A distinção
Duas imunidades, duas exigências
A Constituição trata das duas em dispositivos diferentes, e é dessa separação que decorre tudo o que importa neste assunto.
- 1
A imunidade de impostos alcança patrimônio, renda e serviços ligados à finalidade essencial, atendidos os requisitos legais.
- 2
A imunidade da contribuição patronal tem previsão própria e exige certificação como entidade beneficente.
- 3
Entidade certificada para uma área de atuação não está automaticamente certificada para outra.
- 4
Perder a certificação não afasta a imunidade de impostos, e o contrário também é verdadeiro.
O processo
Como a certificação se obtém e se mantém
É processo administrativo com requisitos setoriais, e ele não é automático nem permanente.
- 1
O procedimento próprio é conduzido perante o ministério da área de atuação da entidade.
- 2
Saúde, educação e assistência social têm exigências específicas, inclusive de percentual de atendimento gratuito em certos casos.
- 3
A renovação periódica é obrigatória, e o pedido intempestivo cria janela sem cobertura.
- 4
Documentação de prestação de contas e de atendimento é o que sustenta tanto a concessão como a renovação.
O risco
A janela entre certificados
É o problema mais concreto e o menos previsto: a entidade continua operando, e a folha continua, mesmo quando o certificado não está vigente.
- 1
Período sem certificação vigente é período com contribuição patronal devida.
- 2
Exigência retroativa sobre folha de vários meses é valor alto em entidade de muitos empregados.
- 3
Pedido de renovação protocolado a tempo tem efeito próprio, que precisa ser verificado na norma aplicável.
- 4
Controlar o calendário de renovação é medida de rotina que evita o passivo inteiro.
Certificação de entidade beneficente: por onde começar
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: contribuição patronal, procedimento próprio e renovação periódica.
O método
Como a revisão tributária é conduzida
A ordem é sempre a mesma, e ela começa pela documentação, não pela tese. Proposta antes de conferência é proposta sobre suposição.
- 1
Conferência documental do que a empresa de fato faz, contra o que a escrituração e as notas descrevem. Divergência entre atividade real e atividade declarada é a origem mais comum de recolhimento a maior.
- 2
Comparação entre os regimes possíveis com os números do período, não com média de setor. Simples Nacional, lucro presumido e lucro real mudam de posição conforme a folha e a margem da própria empresa.
- 3
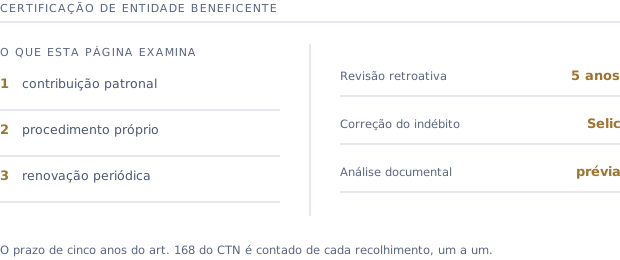
Levantamento do que foi recolhido nos cinco anos anteriores. O prazo do art. 168 do Código Tributário Nacional é contado de cada recolhimento, um a um, e o mais antigo prescreve a cada mês que passa.
- 4
Medida judicial apenas quando a via administrativa não resolve. Boa parte do que se recupera sai de retificação e de pedido administrativo, sem processo.
A presunção do lucro presumido não é a mesma para toda atividade. A Lei nº 9.249/95 fixa percentuais distintos por tipo de receita, e aplicar o percentual errado produz recolhimento a maior que se repete em todo trimestre, sem que nada na guia indique o erro.
A recuperação do que foi pago a maior segue o prazo de cinco anos do Código Tributário Nacional, contado de cada recolhimento. O valor volta corrigido pela Selic, por restituição ou por compensação com tributos federais vincendos, e a escolha entre as duas vias depende do volume de débitos que a empresa tem a vencer.
Perguntas frequentes
Perguntas sobre certificação de entidade beneficente
A certificação de entidade beneficente substitui os requisitos do CTN?+
Não. São exigências distintas para imunidades distintas. A entidade precisa atender aos requisitos legais para a imunidade de impostos e, adicionalmente, ser certificada para a imunidade da contribuição patronal.
Perdi a certificação. Devo a contribuição do período?+
Período sem cobertura é período com contribuição devida, em regra. O efeito do pedido de renovação protocolado a tempo precisa ser verificado, e é o primeiro ponto da análise.
Toda entidade sem fins lucrativos pode se certificar?+
Não. A certificação é para entidades beneficentes de assistência social nas áreas previstas, com requisitos setoriais. Associação de outra natureza não se enquadra, ainda que não tenha fins lucrativos.
Pedir restituição aumenta o risco de autuação?+
Pedido bem instruído, com documento que sustenta cada valor, não é o que atrai fiscalização. O que atrai é crédito tomado sem lastro. É por isso que o levantamento documental vem antes de qualquer pedido, e não depois.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Código Tributário Nacional: o art. 14 traz os requisitos da imunidade e o art. 168 o prazo de cinco anos para repetição.
- Lei Complementar nº 116/2003: a lista de serviços, o local da prestação e a não incidência na exportação.
- Constituição Federal: o art. 150, VI, e o art. 195, §7º, são a base das imunidades invocadas aqui.
- Receita Federal: o órgão que administra os tributos federais e analisa restituição e compensação.
Continue por aqui
Leitura relacionada
Peça a análise da sua situação
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
