Direito tributário da saúde
Decisão judicial que reduz imposto de clínica
O precedente já existe. O que falta é a decisão que reconhece que a sua empresa está dentro dele.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Decisão judicial que reduz imposto de clínica: o que ela reconhece
A decisão que reduz o imposto de uma clínica não cria direito novo: ela reconhece que aquela empresa preenche os requisitos da base presumida reduzida já prevista em lei e interpretada pelo Superior Tribunal de Justiça. Por isso a instrução do pedido descreve a estrutura da empresa, e não apenas cita o precedente. Decisões que apenas repetem a tese, sem demonstrar o enquadramento concreto, são as que costumam ser reformadas.
O conteúdo
O que a decisão precisa dizer
Uma decisão útil é específica. Ela descreve a empresa, a estrutura e o serviço, e só então aplica o precedente.
- 1
Reconhecimento de que a empresa presta serviço equiparável a hospitalar, com descrição da atividade.
- 2
Definição da parcela de receita alcançada, quando há receita mista.
- 3
Autorização para apurar pela base reduzida daí para frente.
- 4
Reconhecimento do direito à recuperação do período anterior, com o critério de correção.
O efeito no tempo
Quando a decisão passa a valer
Há três momentos distintos, e confundi-los é a origem da maior parte das frustrações com prazo.
- 1
Liminar: permite recolher pela base menor desde já, com risco de reversão.
- 2
Sentença: confirma o direito em primeiro grau, sujeita a recurso e a remessa necessária.
- 3
Trânsito em julgado: torna a decisão definitiva e habilita a compensação do passado.
A instrução
Por que o pedido genérico é reformado
A tese está firmada, mas o enquadramento é individual. Petição que só cita jurisprudência entrega ao juízo a tarefa de descobrir o que a empresa faz.
- 1
Descrição do serviço prestado, com nota fiscal e prontuário como suporte.
- 2
Demonstração da estrutura: licença, equipamentos, equipe, contratos de manutenção.
- 3
Segregação de receitas, para que o pedido seja líquido.
- 4
Enfrentamento antecipado da objeção sobre consulta médica.
Decisão judicial que reduz imposto de clínica: por onde começar
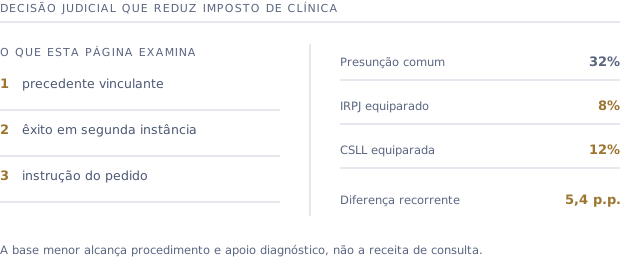
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: precedente vinculante, êxito em segunda instância e instrução do pedido.
O contexto
Os quatro requisitos da base reduzida
São cumulativos. Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples não atende ao requisito enquanto não for transformada.
- 2
Estar no regime do Lucro Presumido. A base presumida reduzida só existe nesse regime.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e manter alvará sanitário vigente.
- 4
Prestar, de fato, os serviços reconhecidos como equiparáveis a hospitalares. O que aparece na nota fiscal pesa mais do que o que consta do contrato social.
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, 2009), que consolidou a virada iniciada no REsp 951.251/PR: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, em regra mas não necessariamente prestados no interior do estabelecimento hospitalar, excluídas as simples consultas médicas.
Perguntas frequentes
Perguntas sobre decisão judicial que reduz imposto de clínica
Uma decisão judicial que reduz imposto de clínica vale para sempre?+
Vale enquanto a empresa continuar reunindo os requisitos que a decisão reconheceu. Mudança relevante de estrutura ou de atividade pode exigir revisão da apuração.
A decisão de outra clínica serve para a minha?+
Serve como precedente persuasivo, não como título. O direito é reconhecido para a empresa que discutiu, e o enquadramento depende da estrutura de cada uma.
Posso usar a decisão para não pagar nada?+
Não. A decisão muda a base de cálculo, não elimina o tributo. IRPJ e CSLL continuam devidos, sobre uma presunção menor.
A União costuma recorrer?+
É comum haver recurso, e em parte dos casos há remessa necessária. Isso não impede a produção de efeito da liminar, quando concedida.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
Descubra se a sua clínica se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
