Direito tributário da saúde · PI
Advogado tributarista em Teresina
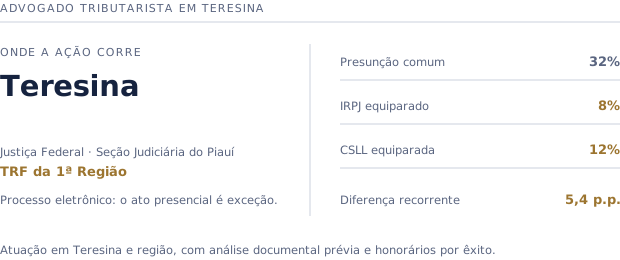
Clínicas e laboratórios de Teresina no lucro presumido recolhem IRPJ e CSLL sobre 32% da receita. A lei reserva 8% e 12% a quem presta serviço hospitalar.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Advogado tributarista em Teresina: o que muda na sua praça
Clínicas e laboratórios com domicílio fiscal em Teresina discutem a redução do IRPJ e da CSLL na Justiça Federal da subseção que tem jurisdição sobre o município, contra a autoridade da Receita Federal local. O direito é federal e uniforme no país, mas o repertório de precedentes e o tempo de tramitação mudam de região para região, e é isso que define como o pedido é instruído.
A praça
O parque de saúde de Teresina
Teresina é capital piauiense reconhecida como polo médico regional, que atrai pacientes do próprio estado e do sul do Maranhão para serviços de média e alta complexidade.
Competência
Onde corre a ação de uma clínica de Teresina
IRPJ e CSLL são tributos federais. A ação corre na Justiça Federal, na seção ou subseção judiciária com jurisdição sobre o domicílio fiscal da empresa, e não no foro do escritório que a representa.
Primeira instância
Juízo federal com jurisdição sobre Teresina, contra a autoridade da Receita Federal que administra o tributo na circunscrição da empresa.
Segunda instância
O Tribunal Regional Federal da 1ª Região revisa as decisões desta seção judiciária. Foi nesse tribunal que a aplicação da base reduzida a clínicas de endoscopia, gastroenterologia, radiologia e diagnóstico por imagem já foi reconhecida, e também a receitas de pronto-socorro e urgências, em grau de apelação.
Como o caso é conduzido
A análise documental e o estudo de viabilidade são feitos à distância, sobre contrato social, notas fiscais e documentação sanitária. Onde o ato exige presença física em Teresina, o processo é conduzido em conjunto com advogado correspondente inscrito na seccional de PI.
Segmentos atendidos
Atividades que se enquadram de Teresina
Estes são os segmentos com presença econômica relevante na praça e que costumam reunir os requisitos: Imagem, Análises clínicas, Oncologia.
Os quatro requisitos cumulativos e a base legal, na página da tese
O que dá errado
Erros que reprovam o pedido
A maior parte dos casos malsucedidos não cai por causa da tese, que está firmada, mas por causa da prova.
- 1
Alvará sanitário vencido ou inexistente. É o documento que liga a empresa à estrutura exigida pela RDC nº 50/2002.
- 2
Receita de consulta misturada com receita de procedimento. Sem segregação por tipo de serviço, não há como apurar sobre qual parcela incide a base reduzida.
- 3
Sociedade simples que não foi transformada. É verificável em minutos na junta comercial e segue sendo o motivo mais comum de indeferimento.
- 4
Pedido genérico, sem descrever a atividade. O juízo precisa saber o que a empresa faz, com que estrutura e com que custo.
Advogado tributarista em Teresina: como escolher
O que decide não é o endereço do escritório, e sim quem instrui o pedido com a documentação certa e conhece o entendimento do tribunal que vai julgar. Pontos que aparecem com frequência: empresas de saúde em Teresina, justiça federal de Teresina e jurisprudência do TRF1.
Perguntas frequentes
Perguntas de quem procura advogado tributarista em Teresina
Preciso de um advogado tributarista em Teresina ou posso contratar de outro estado?+
A ação é federal e corre na subseção do domicílio fiscal da empresa, não no foro do escritório. O processo é eletrônico e a maior parte dos atos não exige presença física. Onde o ato presencial é necessário, ele é feito por correspondente inscrito na seccional local.
O resultado muda por eu estar em Teresina?+
O direito não muda: a base reduzida está em lei federal e o entendimento que a interpreta foi firmado pelo Superior Tribunal de Justiça, cuja função é uniformizar a lei federal no país inteiro. O que muda é o repertório de precedentes do tribunal regional e o tempo de tramitação.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Descubra se a sua clínica de Teresina se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
