Serviço
Defesa em execução fiscal
A citação chega, e com ela o prazo. O que se faz nos primeiros dias decide se a conta será bloqueada.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Resposta direta
Defesa em execução fiscal: o que fazer primeiro
A execução fiscal é a ação em que a Fazenda Pública cobra, na Justiça, o débito inscrito em dívida ativa. Na defesa em execução fiscal, o primeiro passo não é discutir o mérito: é verificar a certidão que sustenta a cobrança, contar o prazo a partir da citação e decidir entre garantir o juízo para embargar ou apontar vício que dispensa garantia, antes que penhora e bloqueio de contas aconteçam.
O título
A certidão é o primeiro lugar a olhar
A execução fiscal nasce de um documento. Vício nesse documento pode derrubar a cobrança inteira, sem que seja preciso discutir se o tributo era devido.
- 1
A certidão de dívida ativa precisa identificar o devedor, a origem e a natureza do débito, o valor e a forma de cálculo dos acréscimos.
- 2
Certidão que não permite ao devedor entender o que está sendo cobrado compromete a defesa e pode ser questionada.
- 3
Débito já pago, parcelado ou com exigibilidade suspensa não pode ser executado, e essa prova costuma estar em documento.
- 4
O decurso do prazo de prescrição entre a constituição do crédito e a cobrança é causa de extinção.
Os caminhos
Com garantia ou sem garantia
A lei oferece duas vias de defesa, e a escolha entre elas depende de o problema estar ou não à vista no próprio processo.
- 1
Os embargos à execução discutem amplamente a dívida, mas exigem garantia do juízo: depósito, fiança bancária, seguro garantia ou penhora.
- 2
A exceção de pré-executividade dispensa garantia, mas só serve para matéria que o juiz pode reconhecer sem produção de prova, como prescrição e ilegitimidade.
- 3
Escolher a via errada custa tempo, e tempo, na execução, costuma virar bloqueio.
- 4
Garantir o juízo com seguro garantia ou fiança preserva o caixa da empresa em relação ao depósito em dinheiro.
O risco
Quando a cobrança chega ao patrimônio
A execução não é só um processo que corre: ela tem instrumentos de constrição, e eles são usados cedo.
- 1
Penhora e bloqueio de contas por sistema eletrônico podem alcançar o saldo bancário logo após a citação sem pagamento ou garantia.
- 2
Valor impenhorável bloqueado, como salário até o limite legal, pode ser liberado mediante pedido fundamentado.
- 3
Redirecionamento da execução ao sócio exige hipótese legal, e a simples inadimplência da empresa não basta.
- 4
Parcelamento e transação tributária suspendem a exigibilidade e podem ser a saída mais rápida quando a dívida é devida.
Defesa em execução fiscal: por onde começar
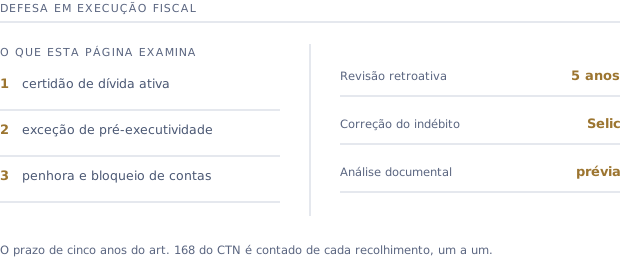
A conferência é feita sobre a documentação, antes de qualquer proposta. Pontos que aparecem com frequência: certidão de dívida ativa, exceção de pré-executividade e penhora e bloqueio de contas.
O método
Como a revisão tributária é conduzida
A ordem é sempre a mesma, e ela começa pela documentação, não pela tese. Proposta antes de conferência é proposta sobre suposição.
- 1
Conferência documental do que a empresa de fato faz, contra o que a escrituração e as notas descrevem. Divergência entre atividade real e atividade declarada é a origem mais comum de recolhimento a maior.
- 2
Comparação entre os regimes possíveis com os números do período, não com média de setor. Simples Nacional, lucro presumido e lucro real mudam de posição conforme a folha e a margem da própria empresa.
- 3
Levantamento do que foi recolhido nos cinco anos anteriores. O prazo do art. 168 do Código Tributário Nacional é contado de cada recolhimento, um a um, e o mais antigo prescreve a cada mês que passa.
- 4
Medida judicial apenas quando a via administrativa não resolve. Boa parte do que se recupera sai de retificação e de pedido administrativo, sem processo.
A presunção do lucro presumido não é a mesma para toda atividade. A Lei nº 9.249/95 fixa percentuais distintos por tipo de receita, e aplicar o percentual errado produz recolhimento a maior que se repete em todo trimestre, sem que nada na guia indique o erro.
A recuperação do que foi pago a maior segue o prazo de cinco anos do Código Tributário Nacional, contado de cada recolhimento. O valor volta corrigido pela Selic, por restituição ou por compensação com tributos federais vincendos, e a escolha entre as duas vias depende do volume de débitos que a empresa tem a vencer.
Perguntas frequentes
Perguntas sobre defesa em execução fiscal
Qual é o prazo para a defesa em execução fiscal?+
Os embargos têm prazo contado da garantia do juízo, conforme a lei de execuções fiscais. A exceção de pré-executividade não tem prazo fixo, mas quanto antes for apresentada, menor o risco de constrição. A contagem precisa ser verificada no processo concreto.
Tive a conta bloqueada. O que fazer?+
Verificar se o valor bloqueado é impenhorável e, se for, pedir a liberação com a prova da natureza da verba. Ao mesmo tempo, avaliar a garantia do juízo por outro meio para abrir a via dos embargos.
A dívida é da empresa. Posso ser cobrado como sócio?+
Só nas hipóteses legais, como dissolução irregular ou atos praticados com excesso de poderes. A mera falta de pagamento pela empresa não autoriza, por si, a cobrança do sócio.
Pedir restituição aumenta o risco de autuação?+
Pedido bem instruído, com documento que sustenta cada valor, não é o que atrai fiscalização. O que atrai é crédito tomado sem lastro. É por isso que o levantamento documental vem antes de qualquer pedido, e não depois.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Código Tributário Nacional: o art. 14 traz os requisitos da imunidade e o art. 168 o prazo de cinco anos para repetição.
- Lei Complementar nº 116/2003: a lista de serviços, o local da prestação e a não incidência na exportação.
- Constituição Federal: o art. 150, VI, e o art. 195, §7º, são a base das imunidades invocadas aqui.
- Receita Federal: o órgão que administra os tributos federais e analisa restituição e compensação.
Continue por aqui
Leitura relacionada
Envie a sua execução para análise
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
