Direito tributário da saúde
Tributação de clínica de diálise e nefrologia
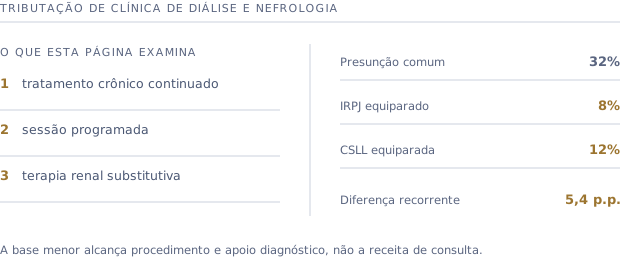
Clínicas de diálise no lucro presumido recolhem IRPJ e CSLL sobre 32% da receita. A lei reserva 8% e 12% a quem presta serviço hospitalar, e a diferença volta cinco anos.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Tributação de clínica de diálise e nefrologia: o que a lei prevê
Clínicas de diálise podem apurar o IRPJ e a CSLL sobre bases presumidas de 8% e 12% da receita bruta, no lugar dos 32% aplicados à generalidade dos serviços, quando a empresa é sociedade empresária tributada pelo lucro presumido e mantém a estrutura que a norma sanitária exige. O entendimento está pacificado no Superior Tribunal de Justiça e não depende de internação de pacientes.
A atividade
O que clínicas de diálise fazem, na prática
Serviços de terapia renal substitutiva realizam hemodiálise e diálise peritoneal em sessões programadas, em regime ambulatorial, para pacientes crônicos que dependem do tratamento de forma continuada.
A estrutura
Por que a estrutura sustenta o pedido
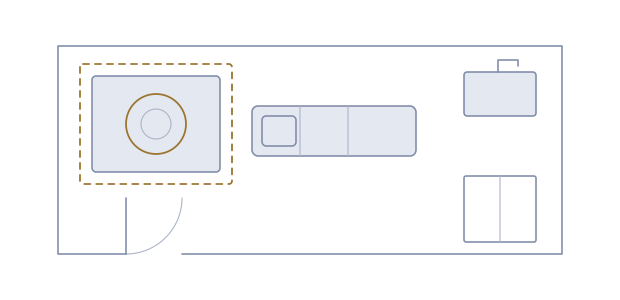
A diálise é, entre todas as atividades ambulatoriais, uma das que mais se aproximam do serviço hospitalar. Máquinas de hemodiálise, tratamento de água por osmose reversa com controle microbiológico, reuso de dialisador e enfermagem por sessão formam um custo fixo pesado e permanente.
- 1
Sala de diálise com máquinas, poltronas e monitoração durante toda a sessão.
- 2
Sistema de tratamento de água por osmose reversa, com análise físico-química e microbiológica periódica.
- 3
Sala de reuso de dialisadores, com rastreabilidade por paciente.
- 4
Equipe de enfermagem dimensionada por turno e nefrologista responsável.
Requisitos
Os quatro requisitos são cumulativos
Falta de um só derruba o pedido, e é por isso que a verificação vem antes de qualquer medida judicial.
- 1
Estar constituída como sociedade empresária, nos termos dos arts. 966 e 982 do Código Civil. Sociedade simples não atende ao requisito enquanto não for transformada.
- 2
Estar no regime do Lucro Presumido. A base presumida reduzida só existe nesse regime.
- 3
Atender às exigências da Anvisa (RDC nº 50/2002) quanto à estrutura física e manter alvará sanitário vigente.
- 4
Prestar, de fato, os serviços reconhecidos como equiparáveis a hospitalares. O que aparece na nota fiscal pesa mais do que o que consta do contrato social.
A Lei nº 9.249/95 fixa, no art. 15, §1º, III, "a" (IRPJ), e no art. 20 (CSLL), a base presumida reduzida para os serviços hospitalares, contra 32% aplicados à generalidade dos serviços.
Entendimento firmado pelo STJ em recurso repetitivo (Tema 217, REsp 1.116.399/BA, Primeira Seção, 2009), que consolidou a virada iniciada no REsp 951.251/PR: são serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, em regra mas não necessariamente prestados no interior do estabelecimento hospitalar, excluídas as simples consultas médicas.
O que dá errado
Erros que reprovam o pedido em clínicas de diálise
A maior parte dos casos malsucedidos não cai por causa da tese, que está firmada, mas por causa da prova.
- 1
Repasse do SUS lançado sem separar o que é serviço do que é insumo repassado.
- 2
Análise de água em atraso, exigência sanitária que também é prova de estrutura.
- 3
Sessões faturadas por unidade que não coincide com a licenciada, o que quebra o vínculo entre receita e estrutura.
Tributação de clínica de diálise e nefrologia: como o pedido é instruído
A instrução começa pela documentação sanitária e societária, segue pela descrição da estrutura e termina na segregação de receitas por tipo de serviço. Pontos que aparecem com frequência neste segmento: tratamento crônico continuado, sessão programada e terapia renal substitutiva.
Perguntas frequentes
Perguntas sobre clínicas de diálise
Como funciona a tributação de clínica de diálise e nefrologia?+
A conta parte da receita bruta. No lucro presumido comum, presume-se 32% dela como base, e sobre essa base incidem 15% de IRPJ e 9% de CSLL. Reconhecida a equiparação, a presunção cai para 8% no IRPJ e 12% na CSLL, o que reduz a carga desses dois tributos sem alterar PIS e COFINS.
Atendimento pelo SUS muda alguma coisa?+
A origem do pagamento não altera a natureza do serviço prestado. O que muda é a documentação: o contrato com o gestor público e o repasse precisam estar refletidos na escrituração da mesma forma que o faturamento privado.
A diálise peritoneal domiciliar conta?+
A modalidade domiciliar é acompanhada pela clínica, que treina, fornece material e monitora. A análise considera a estrutura que a empresa mantém para sustentar esse acompanhamento, não o local onde a sessão ocorre.
Corro risco de autuação pela Receita Federal?+
O risco existe em qualquer apuração, mas é reduzido quando a empresa efetivamente presta os serviços equiparáveis e a mudança de base é amparada por decisão judicial. A tese está pacificada no Superior Tribunal de Justiça desde 2009 e vem sendo confirmada por diferentes Tribunais Regionais Federais.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: o art. 15, §1º, III, "a" e o art. 20 são onde as bases presumidas estão fixadas.
- Código Civil, arts. 966 e 982: a definição de sociedade empresária, que é o requisito societário.
- Anvisa: a agência de onde vem a RDC nº 50/2002, citada no requisito de estrutura.
- Superior Tribunal de Justiça: a corte que firmou o conceito de serviços hospitalares para esse efeito.
- Receita Federal: o órgão que administra o IRPJ e a CSLL e analisa a compensação.
Continue por aqui
Leitura relacionada
Descubra se a sua empresa se enquadra
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
