Revenda de veículos · GO
Advogado para revenda de veículos em Aparecida de Goiânia
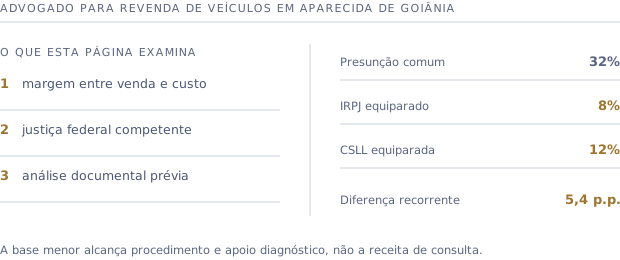
Revendas de Aparecida de Goiânia no lucro presumido recolhem IRPJ e CSLL sobre a margem. A divergência está no percentual de presunção que incide sobre ela: o do comércio ou o de serviço.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Advogado para revenda de veículos em Aparecida de Goiânia: o que o trabalho envolve
Contratar um advogado para revenda de veículos em Aparecida de Goiânia significa conferir se a loja reúne os elementos que sustentam a apuração pela presunção do comércio sobre a margem, ajuizar na Vara de Juizado Especial Federal de Aparecida de Goiânia, que é a unidade da Justiça Federal com jurisdição sobre o município, e levantar o que foi recolhido a maior nos cinco anos anteriores. A análise documental é feita antes de qualquer proposta.
A praça
O comércio de veículos de Aparecida de Goiânia
O comércio de veículos de Aparecida de Goiânia é de perfil popular e alto giro, com predominância de veículos de entrada e motocicletas, em praça que funciona como extensão do mercado da capital.
A tese
Por que a base é a margem
O art. 5º da Lei nº 9.716/98 equipara a compra e venda de usados a consignação: a receita tributável é a diferença entre venda e custo. A divergência está no percentual que incide sobre ela, e está explicada por inteiro na página da tese.
Onde corre
A ação de uma revenda de Aparecida de Goiânia corre onde
IRPJ e CSLL são tributos federais, então a ação corre na Justiça Federal, na unidade com jurisdição sobre o domicílio fiscal da empresa, e não onde fica o escritório. Quem tem domicílio fiscal de Aparecida de Goiânia é julgado pela Vara de Juizado Especial Federal de Aparecida de Goiânia, que alcança 2 municípios.
Primeira instância
Vara de Juizado Especial Federal de Aparecida de Goiânia. O processo é eletrônico e a maior parte dos atos não exige presença física.
Segunda instância
O Tribunal Regional Federal da 1ª Região revisa as decisões desta seção judiciária. Foi nesse tribunal que a aplicação da base reduzida a clínicas de endoscopia, gastroenterologia, radiologia e diagnóstico por imagem já foi reconhecida, e também a receitas de pronto-socorro e urgências, em grau de apelação.
Presença local
Onde o ato exige comparecimento de Aparecida de Goiânia, ele é conduzido em conjunto com advogado correspondente inscrito na seccional de GO.
Advogado para revenda de veículos em Aparecida de Goiânia: o que decide o caso
Não é o endereço do escritório, e sim quem instrui o pedido com a documentação de entrada e de saída de cada veículo.
Perguntas frequentes
Perguntas de quem procura advogado para revenda de veículos em Aparecida de Goiânia
Em qual vara federal corre a ação de uma revenda de Aparecida de Goiânia?+
Na Vara de Juizado Especial Federal de Aparecida de Goiânia, com recurso ao Tribunal Regional Federal da 1ª Região. A mesma unidade atende 2 municípios, então revenda de cidade vizinha costuma ser julgada no mesmo juízo.
Preciso de um advogado para revenda de veículos em Aparecida de Goiânia ou pode ser de outro estado?+
A ação é federal e corre na unidade do domicílio fiscal da empresa, não no foro do escritório. O processo é eletrônico e a maior parte dos atos dispensa presença física. Onde o ato presencial é necessário, ele é feito por correspondente inscrito na seccional local.
O que a loja precisa reunir antes de procurar?+
Contrato social, confirmação do regime de apuração, uma leitura do faturamento que separe a revenda de usados das demais atividades e uma amostra das notas de entrada e de saída dos veículos. É esse conjunto que diz se a margem é demonstrável.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua revenda de Aparecida de Goiânia está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
