Tese tributária · lucro presumido
Tributação de revenda de veículos usados
A lei manda apurar IRPJ e CSLL sobre a diferença entre o preço de venda e o custo de aquisição do veículo. A discussão que sobra é qual presunção incide sobre essa diferença: a do comércio ou a de serviço.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Tributação de revenda de veículos usados: como a conta é feita
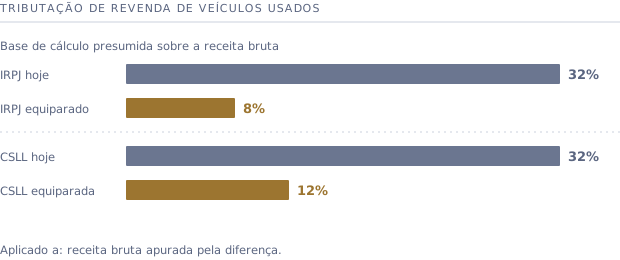
O art. 5º da Lei nº 9.716/98 equipara a compra e venda de veículos usados a operação de consignação, e com isso a receita bruta tributável deixa de ser o preço de venda e passa a ser a margem entre esse preço e o custo de aquisição. Sobre essa margem, por se tratar de atividade comercial, aplicam-se as presunções da Lei nº 9.249/95 para o comércio, 8% no IRPJ e 12% na CSLL. A Receita Federal sustenta na IN nº 1.700/17 que a presunção seria a de 32%, própria da generalidade dos serviços, e é essa diferença que o Judiciário vem sendo chamado a resolver.
A norma
Por que a base é a margem, e não o preço do carro
A equiparação à consignação é a chave da tese, e ela está na lei, não em interpretação. O efeito prático é que dois carros com o mesmo preço de venda geram bases diferentes se foram comprados por valores diferentes.
- 1
Art. 5º da Lei nº 9.716/98. Equipara a compra e venda de veículos usados, para efeito tributário, a operação de consignação.
- 2
Receita bruta pela diferença. O que entra na apuração é o valor da venda menos o custo de aquisição do veículo, e não o valor total da nota de saída.
- 3
Presunção do comércio. A Lei nº 9.249/95 reserva 8% ao IRPJ e 12% à CSLL para a atividade comercial, contra 32% aplicados à generalidade dos serviços.
- 4
Regime. A discussão só faz sentido para a empresa no lucro presumido, porque é nele que existe percentual de presunção a definir.
A divergência
O que a Receita sustenta e o que o Judiciário respondeu
A empresa apura pela margem sem discussão. O litígio começa no percentual que se aplica sobre ela, e nasce de ato infralegal, não da lei.
- 1
Posição do fisco. A IN nº 1.700/17, alterada pela IN nº 1.881/19, trata a operação como equivalente a serviço e sustenta a presunção de 32% sobre a margem.
- 2
Superior Tribunal de Justiça. A corte já reconheceu a natureza comercial da revenda de veículos usados, afastando a pretensão de tributá-la como prestação de serviço (AgRg no REsp 1.462.321/SC).
- 3
Tribunal Regional Federal da 4ª Região. Reafirmou o entendimento e aplicou as presunções de 8% e 12% sobre a margem apurada, por não se tratar de prestação de serviços.
- 4
Tribunal Regional Federal da 1ª Região. Confirmou a ausência de previsão legal para equiparar a revenda de usados a serviço, afastando a exigência calculada em 32%.
Os requisitos
O que a loja precisa reunir antes de discutir
Na tributação de revenda de veículos usados, o que decide não é o argumento, é a prova. A conferência é documental e é feita antes de qualquer proposta.
- 1
Objeto social. A compra e venda de veículos usados precisa estar no contrato social e no cadastro da empresa, coerente com a atividade efetivamente exercida.
- 2
Lucro presumido. É o regime em que a presunção existe. Empresa no Simples ou no lucro real resolve a mesma questão por outro caminho.
- 3
Operação em nome próprio. O veículo precisa entrar no estoque da loja. Carro de terceiro apenas intermediado segue regra distinta.
- 4
Documentação de entrada e de saída. Sem a nota de aquisição e a de venda de cada veículo, a margem afirmada não é demonstrável, e é a margem que se está tributando.
Simulador
Quanto a diferença de presunção representa
Informe o faturamento bruto anual com veículos usados e a margem média entre o preço de venda e o custo de aquisição. A conta compara o IRPJ e a CSLL sobre a mesma margem, com a presunção de 32% que a Receita sustenta e com a presunção do comércio, de 8% e 12%. PIS e COFINS não entram, porque não mudam com a tese.
Valor de exemplo. Substitua pelo faturamento da sua loja.
Diferença média entre o preço de venda e o custo de aquisição.
Margem tributável estimada
R$ 720.000
Base de IRPJ e CSLL, já pela diferença
Como o fisco cobra
R$ 55.296 /ano
IRPJ + CSLL com presunção de 32%
Presunção do comércio
R$ 16.416 /ano
IRPJ + CSLL com 8% e 12%
Diferença por ano
R$ 38.880 /ano
a exigência fica 3,4 vezes maior
Estimativa ilustrativa, apenas de IRPJ e CSLL sobre a margem, com as alíquotas de 15% e 9% e sem o adicional de imposto de renda sobre a parcela trimestral excedente. Não considera PIS, COFINS nem tributos municipais e estaduais, e não representa promessa de resultado: a apuração do seu caso depende da documentação da empresa.
A tese por partes
Cada ponto que decide o caso, em página própria
A conferência de um caso de revenda passa por dez perguntas. Cada uma tem resposta própria e pode ser lida em separado, porque raramente as dez pesam igual na mesma empresa.
Tributação de revenda de veículos usados, ponto a ponto
Equiparação à consignação de veículos
Equiparação à consignação de veículos: o que a regra alcança
Margem entre compra e venda do veículo
Revenda não é prestação de serviço
Revenda não é prestação de serviço: por que isso decide o percentual
Instrução normativa 1700 da Receita
Nota de entrada e de saída do veículo
Nota de entrada e de saída do veículo: o que comprova a margem
Venda de veículo novo fica de fora
Oficina e peças na mesma empresa
Carro de terceiro deixado em consignação
Compra de veículo de pessoa física
Compra de veículo de pessoa física: como documentar a entrada
CNAE 4511 e o objeto social da loja
CNAE 4511 e o objeto social da loja: por que precisam coincidir
Perguntas frequentes
Perguntas de quem tem loja de veículos usados
Por onde começa a análise da tributação de revenda de veículos usados?+
Pela conferência documental, antes de qualquer proposta: contrato social e cadastro, regime de apuração, separação do faturamento que decorre de revenda em nome próprio e amostra das notas de entrada e de saída. É essa leitura que diz se o caso tem prova, e não apenas tese.
Minha revenda já apura pela margem. Ainda assim existe discussão?+
Sim, e é justamente esse o ponto. Apurar pela margem decorre da própria lei e normalmente não é contestado. O que se discute é o percentual de presunção aplicado sobre essa margem: 8% e 12% do comércio, como sustenta o contribuinte com apoio no Judiciário, ou 32% de serviço, como sustenta a Receita Federal em instrução normativa.
Vale para moto, caminhão e máquina agrícola, ou só para carro?+
A lei fala em veículos automotores usados, sem restringir a categoria. Motocicletas, caminhões, utilitários e implementos entram na mesma lógica desde que a operação seja de compra e revenda em nome próprio. A análise de cada caso confirma o enquadramento pela atividade efetiva, não pelo nome do produto.
E se parte do meu faturamento vem de oficina e peças?+
Essa parcela não entra. A equiparação alcança a revenda de veículos usados; serviço de oficina e venda de peças seguem a regra própria de cada atividade. Por isso o primeiro trabalho é separar, dentro do faturamento, o que decorre da revenda em nome próprio.
Dá para recuperar o que já foi pago a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A devolução do passado depende do trânsito em julgado e costuma ser a parcela maior do valor discutido.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Continue por aqui
Leitura relacionada
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
