Revenda de veículos usados
Margem entre compra e venda do veículo
A apuração é por veículo, não por período. Somar tudo e tirar uma média é o erro que mais compromete a prova quando o caso chega à conferência.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Margem entre compra e venda do veículo: como se apura
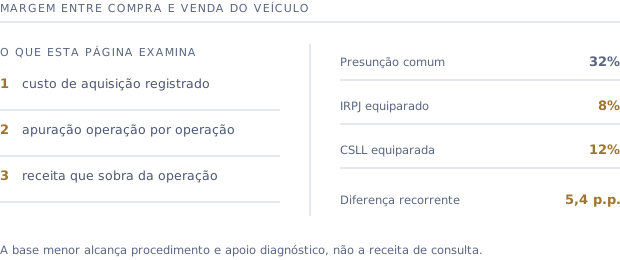
A margem é a diferença entre o preço pelo qual o veículo foi vendido e o custo pelo qual ele foi adquirido, apurada operação por operação. É essa diferença que compõe a receita bruta tributável da loja no lucro presumido, por força da equiparação à consignação. Como cada veículo tem entrada e saída próprias, a demonstração é individual e se apoia nos documentos de cada um, e não em um resultado global do mês.
A conta
O que entra de cada lado
A conta é simples de enunciar e trabalhosa de sustentar, porque cada elemento precisa estar documentado no nome da empresa.
- 1
De um lado, a saída. O preço efetivamente praticado na venda, conforme a nota fiscal emitida pela loja.
- 2
Do outro, a entrada. O custo de aquisição do mesmo veículo, comprovado por nota fiscal ou pelo documento de compra quando o vendedor é pessoa física.
- 3
Individualização. A apuração acompanha o veículo, identificado por chassi ou placa, do estoque à venda.
- 4
O que não é margem. Despesa administrativa da loja não reduz essa diferença: ela é custo da empresa, e não componente do custo de aquisição do bem.
Onde costuma travar
Os pontos que fragilizam a demonstração
Não é a tese que costuma cair, é a prova da margem. Estes são os pontos que aparecem com mais frequência na conferência documental.
- 1
Compra de pessoa física sem documento hábil de entrada, que deixa o custo sem comprovação.
- 2
Estoque controlado só por planilha, sem amarração com a escrituração fiscal.
- 3
Veículo recebido como parte do pagamento de outro, cuja entrada precisa ser valorada e registrada.
- 4
Gastos de preparação e reparo do veículo, cujo tratamento depende da forma como foram contratados e registrados.
A reconstituição
Como se refaz a apuração de anos anteriores
Levantar a margem entre compra e venda do veículo em exercícios passados é trabalho documental, e o grau de dificuldade depende de como a loja registrou.
- 1
Ponto de partida é o registro de estoque, que identifica os veículos que entraram e saíram em cada período.
- 2
Cada veículo é amarrado à nota de entrada e à de saída, e a diferença entre elas é a margem daquela operação.
- 3
A soma das margens do período é confrontada com a receita que foi efetivamente declarada à época.
- 4
A diferença entre o que foi recolhido e o que seria devido é o que se pede de volta, corrigido pela taxa Selic.
Margem entre compra e venda do veículo: como isso entra no seu caso
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: custo de aquisição registrado, apuração operação por operação e receita que sobra da operação.
Perguntas frequentes
Perguntas sobre margem entre compra e venda do veículo
A margem entre compra e venda do veículo pode ser estimada?+
Não para efeito de apuração nem de pedido. Estimativa serve para decidir se vale a pena avançar; o valor levado a juízo e à restituição é o que os documentos de cada veículo demonstram.
Posso apurar a margem pelo total do mês?+
O resultado do período é a soma das margens individuais, mas a demonstração precisa poder ser aberta veículo a veículo. Em conferência, margem apresentada apenas como número global costuma ser devolvida para detalhamento.
E quando vendo um carro por menos do que paguei?+
A operação individual não gera margem positiva. O tratamento dessa perda dentro da apuração do período depende da forma de escrituração adotada pela empresa e é um dos pontos examinados no estudo de viabilidade, antes de qualquer medida.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
