Revenda de veículos · PR
Advogado para revenda de veículos em Londrina
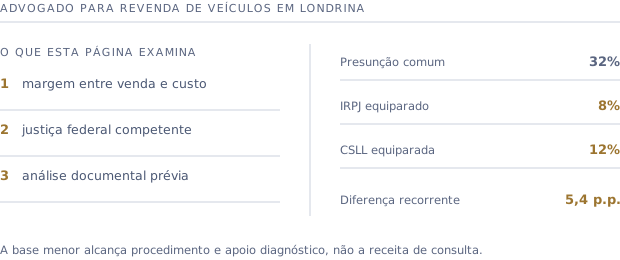
Revendas de Londrina no lucro presumido recolhem IRPJ e CSLL sobre a margem. A divergência está no percentual de presunção que incide sobre ela: o do comércio ou o de serviço.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Advogado para revenda de veículos em Londrina: o que o trabalho envolve
Contratar um advogado para revenda de veículos em Londrina significa conferir se a loja reúne os elementos que sustentam a apuração pela presunção do comércio sobre a margem, ajuizar na undefined, que é a unidade da Justiça Federal com jurisdição sobre o município, e levantar o que foi recolhido a maior nos cinco anos anteriores. A análise documental é feita antes de qualquer proposta.
A praça
O comércio de veículos de Londrina
O comércio de veículos de Londrina é polo regional do norte do Paraná, com mercado equilibrado entre passeio e veículos de trabalho ligados ao agronegócio.
A tese
Por que a base é a margem
O art. 5º da Lei nº 9.716/98 equipara a compra e venda de usados a consignação: a receita tributável é a diferença entre venda e custo. A divergência está no percentual que incide sobre ela, e está explicada por inteiro na página da tese.
Onde corre
A ação de uma revenda de Londrina corre onde
IRPJ e CSLL são tributos federais, então a ação corre na Justiça Federal, na unidade com jurisdição sobre o domicílio fiscal da empresa, e não onde fica o escritório. Quem tem domicílio fiscal de Londrina é julgado pela undefined, que alcança 34 municípios.
Primeira instância
undefined. O processo é eletrônico e a maior parte dos atos não exige presença física.
Segunda instância
O Tribunal Regional Federal da 4ª Região revisa as decisões desta subseção, com jurisdição sobre o Paraná, Santa Catarina e Rio Grande do Sul.
Presença local
Onde o ato exige comparecimento de Londrina, ele é conduzido em conjunto com advogado correspondente inscrito na seccional de PR.
Advogado para revenda de veículos em Londrina: os municípios sob a mesma unidade
Londrina · Alvorada do Sul · Arapongas · Assaí · Bela Vista do Paraíso · Cambé · Centenário do Sul · Congonhinhas · Cornélio Procópio · Florestópolis · Guaraci · Ibiporã · Jaguapitã · Jataizinho · Leópolis · Miraselva · Nova América da Colina · Nova Fátima · Nova Santa Bárbara · Pitangueiras · Porecatu · Prado Ferreira · Primeiro de Maio · Rancho Alegre · Rolândia · Santa Cecília do Pavão · Santa Mariana · Santo Antônio do Paraíso · São Jerônimo da Serra · São Sebastião da Amoreira · Sertaneja · Sertanópolis · Tamarana · Uraí
Perguntas frequentes
Perguntas de quem procura advogado para revenda de veículos em Londrina
Em qual vara federal corre a ação de uma revenda de Londrina?+
Na undefined, com recurso ao Tribunal Regional Federal da 4ª Região. A mesma unidade atende 34 municípios, então revenda de cidade vizinha costuma ser julgada no mesmo juízo.
Preciso de um advogado para revenda de veículos em Londrina ou pode ser de outro estado?+
A ação é federal e corre na unidade do domicílio fiscal da empresa, não no foro do escritório. O processo é eletrônico e a maior parte dos atos dispensa presença física. Onde o ato presencial é necessário, ele é feito por correspondente inscrito na seccional local.
O que a loja precisa reunir antes de procurar?+
Contrato social, confirmação do regime de apuração, uma leitura do faturamento que separe a revenda de usados das demais atividades e uma amostra das notas de entrada e de saída dos veículos. É esse conjunto que diz se a margem é demonstrável.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
- TRF4, jurisdição das subseções: a composição da undefined, lida no portal do tribunal em 18/09/2026.
Descubra se a sua revenda de Londrina está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
