Direito tributário · GO
Advogado tributário em Goiás
Qual fórum federal julga a causa tributária de uma empresa em Mineiros, em Catalão ou em Porangatu? A resposta está aqui.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Resposta direta
Advogado tributário em Goiás: a jurisdição por município
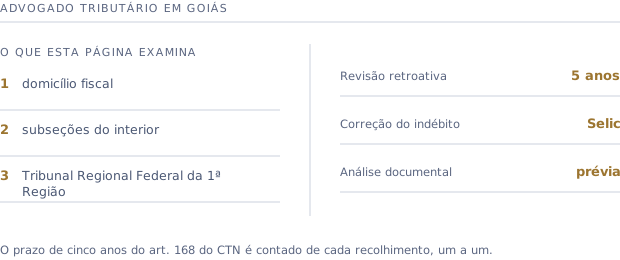
Um advogado tributário em Goiás conduz causas que, quando o tributo é federal, correm na Justiça Federal do domicílio fiscal da empresa ou da pessoa. O estado tem 9 jurisdições federais, a Seção Judiciária da capital, as subseções do interior e uma vara de juizado especial, que juntas atendem 246 municípios, todas com recurso ao Tribunal Regional Federal da 1ª Região.
A consulta
Encontre a Justiça Federal do seu município
A Justiça Federal em Goiás é organizada na Seção Judiciária da capital, em subseções no interior e numa vara de juizado especial. São 9 jurisdições atendendo 246 municípios, e cada município pertence a uma só. Procure o seu na lista abaixo.
Seção Judiciária de Goiás
Sede em Goiânia · 117 municípios · advogado tributarista em Goiânia
Abadia de Goiás, Adelândia, Americano do Brasil, Amorinópolis, Anhanguera, Anicuns, Araçu, Aragarças, Aragoiânia, Araguapaz, Arenópolis, Aruanã, Aurilândia, Avelinópolis, Baliza, Bela Vista de Goiás, Bom Jardim de Goiás, Bonfinópolis, Brazabrantes, Britânia, Buriti de Goiás, Cachoeira de Goiás, Caldas Novas, Caldazinha, Campestre de Goiás, Campo Alegre de Goiás, Catalão, Caturaí, Cezarina, Córrego do Ouro, Corumbaíba, Cristianópolis, Cromínia, Cumari, Damolândia, Davinópolis, Diorama, Edealina, Edéia, Faina, Fazenda Nova, Firminópolis, Goianápolis, Goiânia, Goiandira, Goianésia, Goianira, Goiás, Guapó, Guaraíta, Heitoraí, Indiara, Inhumas, Ipameri, Iporá, Israelândia, Itaberaí, Itaguari, Itaguaru, Itapirapuã, Itapuranga, Itauçu, Ivolândia, Jandaia, Jaraguá, Jaupaci, Jesúpolis, Jussara, Leopoldo de Bulhões, Mairipotaba, Matrinchã, Moiporá, Montes Claros de Goiás, Morro Agudo de Goiás, Mossâmedes, Mozarlândia, Nazário, Nerópolis, Nova Aurora, Nova Veneza, Novo Brasil, Orizona, Ouvidor, Palmeiras de Goiás, Palmelo, Palminópolis, Paraúna, Petrolina de Goiás, Piracanjuba, Piranhas, Pires do Rio, Pontalina, Professor Jamil, Rianápolis, Rio Quente, Sanclerlândia, Santa Bárbara de Goiás, Santa Cruz de Goiás, Santa Fé de Goiás, Santa Rosa de Goiás, Santo Antônio de Goiás, São João da Paraúna, São Luís de Montes Belos, São Miguel do Passa Quatro, São Patrício, Senador Canedo, Silvânia, Taquaral de Goiás, Terezópolis de Goiás, Três Ranchos, Trindade, Turvânia, Uruana, Urutaí, Varjão, Vianópolis, Vila Propício.
Subseção Judiciária de Anápolis
Sede em Anápolis · 12 municípios · advogado tributarista em Anápolis
Abadiânia, Águas Lindas de Goiás, Alexânia, Anápolis, Campo Limpo de Goiás, Cocalzinho de Goiás, Corumbá de Goiás, Gameleira de Goiás, Ouro Verde de Goiás, Pirenópolis, Santo Antônio do Descoberto, São Francisco de Goiás.
Vara de Juizado Especial Federal de Aparecida de Goiânia
Sede em Aparecida de Goiânia · 2 municípios · advogado tributarista em Aparecida de Goiânia
Aparecida de Goiânia, Hidrolândia.
Subseção Judiciária de Formosa
Sede em Formosa · 24 municípios · advogado tributarista em Formosa
Água Fria de Goiás, Alto Paraíso de Goiás, Alvorada do Norte, Buritinópolis, Cabeceiras, Campos Belos, Cavalcante, Damianópolis, Divinópolis de Goiás, Flores de Goiás, Formosa, Guarani de Goiás, Iaciara, Mambaí, Monte Alegre de Goiás, Nova Roma, Planaltina, Posse, São Domingos, São João d'Aliança, Simolândia, Sítio d'Abadia, Teresina de Goiás, Vila Boa.
Subseção Judiciária de Itumbiara
Sede em Itumbiara · 13 municípios · advogado tributarista em Itumbiara
Água Limpa, Aloândia, Bom Jesus de Goiás, Buriti Alegre, Cachoeira Dourada, Goiatuba, Inaciolândia, Itumbiara, Joviânia, Marzagão, Morrinhos, Panamá, Vicentinópolis.
Subseção Judiciária de Jataí
Sede em Jataí · 19 municípios · advogado tributarista em Jataí
Aparecida do Rio Doce, Aporé, Cachoeira Alta, Caçu, Caiapônia, Chapadão do Céu, Doverlândia, Itajá, Itarumã, Jataí, Lagoa Santa, Mineiros, Palestina de Goiás, Paranaiguara, Perolândia, Portelândia, Santa Rita do Araguaia, São Simão, Serranópolis.
Subseção Judiciária de Luziânia
Sede em Luziânia · 7 municípios · advogado tributarista em Luziânia
Cidade Ocidental, Cristalina, Luziânia, Mimoso de Goiás, Novo Gama, Padre Bernardo, Valparaíso de Goiás.
Subseção Judiciária de Rio Verde
Sede em Rio Verde · 11 municípios · advogado tributarista em Rio Verde
Acreúna, Castelândia, Gouvelândia, Maurilândia, Montividiu, Porteirão, Quirinópolis, Rio Verde, Santa Helena de Goiás, Santo Antônio da Barra, Turvelândia.
Subseção Judiciária de Uruaçu
Sede em Uruaçu · 41 municípios · advogado tributarista em Uruaçu
Alto Horizonte, Amaralina, Barro Alto, Bonópolis, Campinaçu, Campinorte, Campos Verdes, Carmo do Rio Verde, Ceres, Colinas do Sul, Crixás, Estrela do Norte, Formoso, Guarinos, Hidrolina, Ipiranga de Goiás, Itapaci, Mara Rosa, Minaçu, Montividiu do Norte, Mundo Novo, Mutunópolis, Niquelândia, Nova América, Nova Crixás, Nova Glória, Nova Iguaçu de Goiás, Novo Planalto, Pilar de Goiás, Porangatu, Rialma, Rubiataba, Santa Isabel, Santa Rita do Novo Destino, Santa Tereza de Goiás, Santa Terezinha de Goiás, São Luíz do Norte, São Miguel do Araguaia, Trombas, Uirapuru, Uruaçu.
Fonte: Seção Judiciária de Goiás, jurisdição das subseções judiciárias. A organização judiciária muda por resolução, com instalação e extinção de varas; confira sempre a fonte.
Por que importa
O que a jurisdição muda no seu caso
Saber qual fórum federal atende o município não é detalhe burocrático: define onde a causa corre e qual tribunal revisa a decisão.
Advogado tributário em Goiás: a primeira pergunta de todo caso
- 1
A causa tributária federal corre na jurisdição do domicílio fiscal de quem discute, e não na do escritório que o representa.
- 2
Todas as jurisdições de Goiás têm o recurso julgado pelo Tribunal Regional Federal da 1ª Região.
- 3
O processo é eletrônico em todas elas, e o ato presencial, quando existe, é feito com correspondente local.
- 4
Tributo estadual e municipal, como ICMS e ISS, não corre na Justiça Federal: a causa vai à Justiça Estadual, na comarca competente.
O método
Como a revisão tributária é conduzida
A ordem é sempre a mesma, e ela começa pela documentação, não pela tese. Proposta antes de conferência é proposta sobre suposição.
- 1
Conferência documental do que a empresa de fato faz, contra o que a escrituração e as notas descrevem. Divergência entre atividade real e atividade declarada é a origem mais comum de recolhimento a maior.
- 2
Comparação entre os regimes possíveis com os números do período, não com média de setor. Simples Nacional, lucro presumido e lucro real mudam de posição conforme a folha e a margem da própria empresa.
- 3
Levantamento do que foi recolhido nos cinco anos anteriores. O prazo do art. 168 do Código Tributário Nacional é contado de cada recolhimento, um a um, e o mais antigo prescreve a cada mês que passa.
- 4
Medida judicial apenas quando a via administrativa não resolve. Boa parte do que se recupera sai de retificação e de pedido administrativo, sem processo.
A presunção do lucro presumido não é a mesma para toda atividade. A Lei nº 9.249/95 fixa percentuais distintos por tipo de receita, e aplicar o percentual errado produz recolhimento a maior que se repete em todo trimestre, sem que nada na guia indique o erro.
A recuperação do que foi pago a maior segue o prazo de cinco anos do Código Tributário Nacional, contado de cada recolhimento. O valor volta corrigido pela Selic, por restituição ou por compensação com tributos federais vincendos, e a escolha entre as duas vias depende do volume de débitos que a empresa tem a vencer.
Perguntas frequentes
Perguntas sobre advogado tributário em Goiás
Como descubro qual Justiça Federal atende o meu município?+
Procure o município na lista desta página, agrupada por jurisdição. Cada município goiano pertence a uma só seção, subseção ou vara, conforme a organização publicada pela Seção Judiciária de Goiás.
O advogado tributário em Goiás precisa estar na mesma cidade?+
Não. O processo federal é eletrônico e a causa corre na jurisdição do domicílio fiscal, não na do escritório. O ato presencial, quando necessário, é feito com correspondente local.
Para onde vai o recurso?+
Todas as jurisdições federais de Goiás têm o recurso julgado pelo Tribunal Regional Federal da 1ª Região. O que muda de uma para outra é a primeira instância.
Pedir restituição aumenta o risco de autuação?+
Pedido bem instruído, com documento que sustenta cada valor, não é o que atrai fiscalização. O que atrai é crédito tomado sem lastro. É por isso que o levantamento documental vem antes de qualquer pedido, e não depois.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Código Tributário Nacional: o art. 14 traz os requisitos da imunidade e o art. 168 o prazo de cinco anos para repetição.
- Lei Complementar nº 116/2003: a lista de serviços, o local da prestação e a não incidência na exportação.
- Constituição Federal: o art. 150, VI, e o art. 195, §7º, são a base das imunidades invocadas aqui.
- Receita Federal: o órgão que administra os tributos federais e analisa restituição e compensação.
Continue por aqui
Leitura relacionada
Fale com um tributarista sobre o seu caso em Goiás
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
