Artigo
Isenção para câncer já tratado
O tratamento terminou, os exames estão bons, e a fonte pagadora voltou a descontar. Não deveria.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Resposta direta
Isenção para câncer já tratado: o que diz a Súmula 627
A dúvida mais comum de quem teve câncer é se a isenção acaba quando a doença é controlada. Não acaba. A Súmula 627 do Superior Tribunal de Justiça garante a isenção para câncer já tratado ao dizer que não se exige do contribuinte a demonstração da contemporaneidade dos sintomas nem da recidiva da enfermidade. Quem teve neoplasia maligna diagnosticada mantém o direito.
O problema
Por que a isenção costuma ser cortada
A administração e muitas fontes pagadoras exigiam laudo periódico demonstrando doença ativa. Com a remissão, a isenção era suspensa e o desconto voltava.
- 1
O laudo com prazo de validade e a exigência de reavaliação eram usados para encerrar a isenção.
- 2
A ausência de sintomas atuais era tratada como fim do direito.
- 3
Quem fez cirurgia, quimioterapia ou radioterapia bem-sucedida perdia o benefício justamente por ter se tratado.
- 4
O resultado era tributar o paciente que seguia com acompanhamento médico e despesas contínuas.
A súmula
O que o STJ fixou
A súmula resolveu a questão de forma direta, e ela orienta os demais julgamentos sobre o tema.
- 1
A Súmula 627 afasta a exigência de contemporaneidade dos sintomas para conceder ou manter a isenção.
- 2
A dispensa de recidiva significa que a doença não precisa ter voltado para o direito continuar.
- 3
A doença controlada continua sendo neoplasia maligna diagnosticada para efeito da lei.
- 4
O fundamento é que o acompanhamento e o risco de retorno persistem, e com eles as despesas que justificam a isenção.
O que fazer
Se o desconto voltou
Quem teve a isenção cortada após o tratamento tem dois problemas: o desconto atual e os valores já retidos. Os dois têm solução.
- 1
Pedir à fonte pagadora o restabelecimento da isenção, com o laudo do diagnóstico e a indicação da Súmula 627.
- 2
Recuperar o imposto descontado desde o corte, dentro do prazo de cinco anos.
- 3
Se a fonte pagadora ou a administração resistirem, a via judicial resolve com base na súmula.
- 4
Havendo urgência, é possível pedir liminar para cessar o desconto antes do fim do processo.
Isenção para câncer já tratado: por onde começar
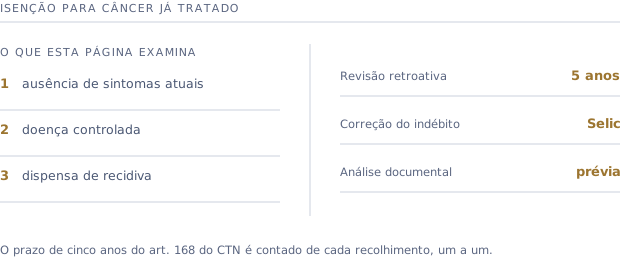
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: ausência de sintomas atuais, doença controlada e dispensa de recidiva.
O método
Como a revisão tributária é conduzida
A ordem é sempre a mesma, e ela começa pela documentação, não pela tese. Proposta antes de conferência é proposta sobre suposição.
- 1
Conferência documental do que a empresa de fato faz, contra o que a escrituração e as notas descrevem. Divergência entre atividade real e atividade declarada é a origem mais comum de recolhimento a maior.
- 2
Comparação entre os regimes possíveis com os números do período, não com média de setor. Simples Nacional, lucro presumido e lucro real mudam de posição conforme a folha e a margem da própria empresa.
- 3
Levantamento do que foi recolhido nos cinco anos anteriores. O prazo do art. 168 do Código Tributário Nacional é contado de cada recolhimento, um a um, e o mais antigo prescreve a cada mês que passa.
- 4
Medida judicial apenas quando a via administrativa não resolve. Boa parte do que se recupera sai de retificação e de pedido administrativo, sem processo.
A presunção do lucro presumido não é a mesma para toda atividade. A Lei nº 9.249/95 fixa percentuais distintos por tipo de receita, e aplicar o percentual errado produz recolhimento a maior que se repete em todo trimestre, sem que nada na guia indique o erro.
A recuperação do que foi pago a maior segue o prazo de cinco anos do Código Tributário Nacional, contado de cada recolhimento. O valor volta corrigido pela Selic, por restituição ou por compensação com tributos federais vincendos, e a escolha entre as duas vias depende do volume de débitos que a empresa tem a vencer.
Perguntas frequentes
Perguntas sobre isenção para câncer já tratado
A isenção para câncer já tratado vale mesmo anos depois do diagnóstico?+
Vale. A Súmula 627 afasta a exigência de sintoma atual e de recidiva, então o tempo decorrido desde o diagnóstico não encerra o direito. O que se comprova é o diagnóstico de neoplasia maligna.
A fonte pagadora exige laudo novo. Preciso fazer?+
A exigência de reavaliação periódica para manter a isenção contraria a súmula. Em juízo, além disso, a Súmula 598 dispensa o laudo oficial quando há outras provas suficientes.
Recupero o que foi descontado depois do corte?+
Sim, dentro do prazo de cinco anos contado de cada desconto. O levantamento parte dos informes de rendimentos da fonte pagadora do período.
Pedir restituição aumenta o risco de autuação?+
Pedido bem instruído, com documento que sustenta cada valor, não é o que atrai fiscalização. O que atrai é crédito tomado sem lastro. É por isso que o levantamento documental vem antes de qualquer pedido, e não depois.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Código Tributário Nacional: o art. 14 traz os requisitos da imunidade e o art. 168 o prazo de cinco anos para repetição.
- Lei Complementar nº 116/2003: a lista de serviços, o local da prestação e a não incidência na exportação.
- Constituição Federal: o art. 150, VI, e o art. 195, §7º, são a base das imunidades invocadas aqui.
- Receita Federal: o órgão que administra os tributos federais e analisa restituição e compensação.
Continue por aqui
Leitura relacionada
Peça a análise do seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
