Artigo
Rol taxativo das moléstias graves
Não basta a doença ser grave. Ela precisa estar escrita na lei.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Resposta direta
Rol taxativo das moléstias graves: o que isso significa
O Superior Tribunal de Justiça decidiu, em julgamento repetitivo, que a lista de doenças do art. 6º, XIV, da Lei 7.713/1988 é taxativa. O rol taxativo das moléstias graves significa que só as doenças ali escritas dão direito à isenção do imposto de renda, e que o juiz não pode estender o benefício a outra doença, por mais grave ou incapacitante que ela seja.
A lista
O que está escrito na lei
A lista vale como está escrita. Por isso ela vai aqui por extenso, na redação vigente, e não resumida.
- 1
A redação vigente do art. 6º, XIV, dada pela Lei 11.052/2004, lista: moléstia profissional, tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna, cegueira, hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget (osteíte deformante), contaminação por radiação e síndrome da imunodeficiência adquirida.
- 2
A mesma norma alcança os proventos de aposentadoria ou reforma motivada por acidente em serviço.
- 3
O inciso XXI estende a isenção à pensão recebida por portador das mesmas doenças, exceto a moléstia profissional.
- 4
A doença pode ter sido contraída depois da aposentadoria: a lei diz isso expressamente.
A decisão
Por que o tribunal não amplia a lista
A pergunta levada ao tribunal era se a lista poderia ser ampliada para doenças igualmente graves. A resposta foi não, e o fundamento é de técnica tributária.
- 1
Isenção é exceção à regra de tributação, e o Código Tributário Nacional manda interpretá-la literalmente.
- 2
A lista fechada da lei impede que o juiz crie isenção que o legislador não criou.
- 3
Doença fora do rol, ainda que grave, incapacitante ou de tratamento caro, não dá direito ao benefício.
- 4
A interpretação literal da isenção é a mesma que afasta a extensão do benefício a quem ainda trabalha.
Na prática
Como enquadrar a doença que você tem
A lista usa categorias médicas amplas, e muita doença específica está dentro de uma delas sem ser nomeada. O enquadramento é técnico.
- 1
Neoplasia maligna abrange os diversos tipos de câncer, e não apenas um deles.
- 2
Cardiopatia grave, nefropatia grave e hepatopatia grave dependem de o laudo qualificar a gravidade, não só o diagnóstico.
- 3
Alienação mental e paralisia irreversível e incapacitante exigem descrição do quadro no laudo.
- 4
O que decide é a correspondência entre o laudo e a categoria da lei, e é esse o ponto que costuma precisar de trabalho.
Rol taxativo das moléstias graves: por onde começar
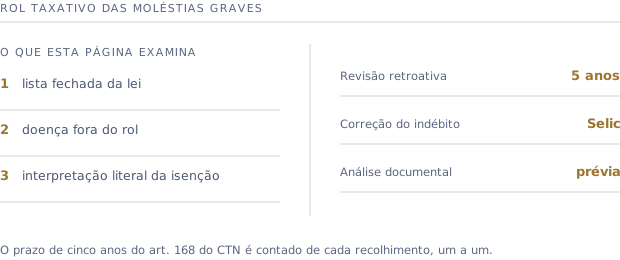
A conferência é feita sobre a documentação da empresa, antes de qualquer proposta. Pontos que aparecem com frequência: lista fechada da lei, doença fora do rol e interpretação literal da isenção.
O método
Como a revisão tributária é conduzida
A ordem é sempre a mesma, e ela começa pela documentação, não pela tese. Proposta antes de conferência é proposta sobre suposição.
- 1
Conferência documental do que a empresa de fato faz, contra o que a escrituração e as notas descrevem. Divergência entre atividade real e atividade declarada é a origem mais comum de recolhimento a maior.
- 2
Comparação entre os regimes possíveis com os números do período, não com média de setor. Simples Nacional, lucro presumido e lucro real mudam de posição conforme a folha e a margem da própria empresa.
- 3
Levantamento do que foi recolhido nos cinco anos anteriores. O prazo do art. 168 do Código Tributário Nacional é contado de cada recolhimento, um a um, e o mais antigo prescreve a cada mês que passa.
- 4
Medida judicial apenas quando a via administrativa não resolve. Boa parte do que se recupera sai de retificação e de pedido administrativo, sem processo.
A presunção do lucro presumido não é a mesma para toda atividade. A Lei nº 9.249/95 fixa percentuais distintos por tipo de receita, e aplicar o percentual errado produz recolhimento a maior que se repete em todo trimestre, sem que nada na guia indique o erro.
A recuperação do que foi pago a maior segue o prazo de cinco anos do Código Tributário Nacional, contado de cada recolhimento. O valor volta corrigido pela Selic, por restituição ou por compensação com tributos federais vincendos, e a escolha entre as duas vias depende do volume de débitos que a empresa tem a vencer.
Perguntas frequentes
Perguntas sobre rol taxativo das moléstias graves
O rol taxativo das moléstias graves inclui qualquer tipo de câncer?+
A lei fala em neoplasia maligna, categoria que abrange os diversos tipos de câncer. O que se exige é o diagnóstico de neoplasia maligna por medicina especializada, não um tipo específico.
Minha doença é grave mas não está na lista. Não tenho saída?+
Para a isenção do art. 6º, XIV, não, porque o rol é taxativo. Mas vale verificar se a doença se enquadra numa das categorias amplas da lei, como cardiopatia ou nefropatia grave, antes de concluir.
A lista pode mudar?+
Só por lei. O tribunal não pode ampliá-la, mas o legislador pode, e já o fez ao longo do tempo. A análise considera a redação vigente em cada período.
Pedir restituição aumenta o risco de autuação?+
Pedido bem instruído, com documento que sustenta cada valor, não é o que atrai fiscalização. O que atrai é crédito tomado sem lastro. É por isso que o levantamento documental vem antes de qualquer pedido, e não depois.
Como recebo de volta o que já paguei a mais?+
Os valores recolhidos indevidamente nos últimos cinco anos podem ser recuperados por compensação com tributos federais futuros ou por restituição, com correção pela taxa Selic. A escolha entre as duas vias depende do volume de débitos federais que a empresa tem a vencer.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Código Tributário Nacional: o art. 14 traz os requisitos da imunidade e o art. 168 o prazo de cinco anos para repetição.
- Lei Complementar nº 116/2003: a lista de serviços, o local da prestação e a não incidência na exportação.
- Constituição Federal: o art. 150, VI, e o art. 195, §7º, são a base das imunidades invocadas aqui.
- Receita Federal: o órgão que administra os tributos federais e analisa restituição e compensação.
Continue por aqui
Leitura relacionada
Confira se a sua doença está na lista
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
