Revenda de veículos usados
Advogado para concessionária de veículos
A concessionária é o caso mais complexo do setor: vende zero quilômetro, recebe usado na troca, revende seminovo, presta serviço e vende peça. Cinco receitas, tratamentos diferentes.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Advogado para concessionária de veículos: o que muda nesse caso
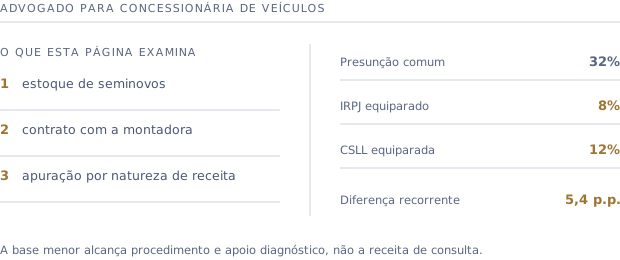
Na concessionária, a discussão sobre a presunção aplicada à margem alcança apenas a revenda de veículos usados adquiridos pela própria empresa, o que inclui tipicamente o seminovo recebido na troca e depois revendido. A venda de zero quilômetro segue a regra geral da atividade comercial, e oficina e peças têm tratamento próprio. O trabalho começa por separar essas receitas, porque sem essa separação nenhuma das apurações se sustenta.
As receitas
O que convive dentro de uma concessionária
Mapear isso é o primeiro trabalho técnico, e costuma ser o que a empresa nunca fez de forma auditável.
- 1
Zero quilômetro. Adquirido da montadora para revenda: regra geral da atividade comercial sobre a receita de venda.
- 2
Seminovo de troca. Veículo usado que entra no estoque e é revendido: é a parcela alcançada pela apuração pela margem.
- 3
Oficina. Prestação de serviço, com presunção própria dessa atividade.
- 4
Peças e acessórios. Comércio, sobre a receita de venda da mercadoria.
O ponto sensível
A entrada do usado na troca
É onde a concessionária mais perde prova, porque a troca costuma ser tratada como desconto na venda do zero quilômetro, e não como aquisição de um bem.
- 1
O veículo recebido na troca precisa ser valorado e registrado como entrada, com documento próprio.
- 2
Esse valor de entrada é o custo de aquisição que, na revenda futura, compõe a margem.
- 3
Troca tratada apenas como abatimento no preço do novo deixa o seminovo sem custo registrado.
- 4
Sem custo registrado, a margem da revenda posterior não é demonstrável, e a parcela fica fora do período recuperável.
O contrato
O que o vínculo com a montadora não altera
A relação de concessão organiza a distribuição, mas não muda a natureza da operação de revenda de um veículo usado adquirido pela concessionária.
- 1
O usado recebido na troca entra no estoque da concessionária, que o revende por conta e risco próprios.
- 2
A revenda desse bem é comércio, independentemente do vínculo contratual com a montadora.
- 3
As obrigações decorrentes do contrato de concessão seguem o seu próprio regime e não se confundem com a apuração.
- 4
A delimitação do pedido acompanha a receita da revenda de usados, e não o faturamento total da empresa.
Advogado para concessionária de veículos: como o caso é conduzido
A conferência documental vem antes de qualquer proposta, e quando os elementos não estão reunidos isso é dito na primeira conversa. Pontos que aparecem com frequência: estoque de seminovos, contrato com a montadora e apuração por natureza de receita.
Perguntas frequentes
Perguntas sobre advogado para concessionária de veículos
Por que uma concessionária de veículos precisa de advogado próprio para isso?+
Porque é o caso mais complexo do setor: convivem zero quilômetro, seminovo recebido na troca, oficina e peças, cada um com tratamento próprio. A discussão alcança só a revenda de usados adquiridos pela empresa, e sem separar as receitas nenhuma das apurações se sustenta.
A concessionária pode discutir isso mesmo vendendo mais zero quilômetro?+
Pode. A discussão incide sobre a parcela de receita decorrente da revenda de veículos usados, qualquer que seja o peso dela no faturamento. O que se exige é que essa parcela seja identificável na escrituração.
O veículo recebido na troca conta como adquirido?+
Conta, desde que tenha sido valorado e registrado como entrada no estoque. É exatamente isso que costuma faltar quando a troca é lançada apenas como abatimento no preço do veículo novo, e é o primeiro ponto que a conferência verifica.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
