Revenda de veículos usados
Advogado para loja de carros
Nem toda loja chega pelo mesmo motivo. Umas querem reduzir o que pagam, outras já foram autuadas, e o caminho é diferente em cada caso.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Advogado para loja de carros: em que situações ele entra
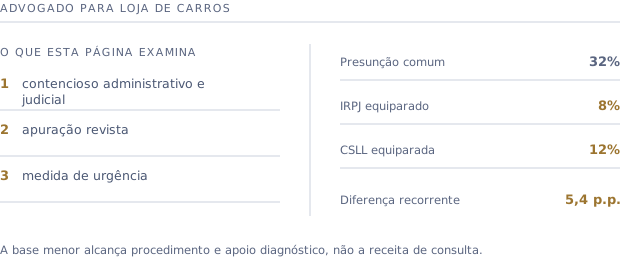
O trabalho de um advogado para loja de carros no campo tributário se concentra em três frentes: revisar como a empresa vem apurando IRPJ e CSLL sobre a venda de veículos usados, buscar judicialmente o reconhecimento da presunção do comércio sobre a margem quando é o caso, e defender a loja quando a Receita já lançou a diferença de ofício. A porta de entrada muda, mas a conferência documental inicial é a mesma nas três.
As situações
Por que uma loja procura advogado tributário
Reconhecer em qual situação a empresa está é o que define a urgência e a ordem das providências.
- 1
Paga e desconfia que paga demais. Situação mais comum. O caminho é revisão da apuração e, se for o caso, medida judicial preventiva.
- 2
Já foi autuada. Há prazo para impugnar, e ele é curto. A defesa administrativa vem primeiro, e o prazo não se recupera.
- 3
Vai ser fiscalizada. Intimação recebida muda a ordem: organizar a documentação antes de responder é o que evita agravar.
- 4
Quer se organizar antes. Revisão preventiva, que é a mais barata das quatro e a única que escolhe o momento.
O que se examina
A conferência que antecede qualquer medida
Igual nas quatro situações, porque é ela que diz o que a loja pode sustentar.
- 1
Objeto social e atividade declarada, comparados com a operação real da loja.
- 2
Regime de apuração e a forma como IRPJ e CSLL vêm sendo calculados sobre a venda de usados.
- 3
Separação, dentro do faturamento, do que decorre de revenda em nome próprio.
- 4
Amostra de notas de entrada e de saída, que é o que demonstra a margem de cada veículo.
O alcance
O que entra e o que não entra na discussão
Delimitar isso no começo evita pedido que se fragiliza sozinho e conversa desalinhada sobre valores.
- 1
Entra a receita da revenda de veículos usados adquiridos pela própria loja.
- 2
Não entra a venda de zero quilômetro, que segue a regra geral da atividade comercial.
- 3
Não entram oficina e peças, que têm tratamento próprio de cada atividade.
- 4
Não entra a comissão de intermediação de veículo de terceiro, que não gera margem a apurar.
Advogado para loja de carros: como o caso é conduzido
A conferência documental vem antes de qualquer proposta, e quando os elementos não estão reunidos isso é dito na primeira conversa. Pontos que aparecem com frequência: contencioso administrativo e judicial, apuração revista e medida de urgência.
Perguntas frequentes
Perguntas sobre advogado para loja de carros
Quando uma loja precisa de advogado para loja de carros?+
Em quatro situações, e elas pedem urgências diferentes: quando desconfia que paga demais, quando já foi autuada, quando recebeu intimação de fiscalização e quando quer se organizar antes de qualquer questionamento. A conferência documental inicial é a mesma nas quatro; o que muda é a ordem das providências.
Recebi uma autuação. Ainda dá para fazer alguma coisa?+
Dá, e há prazo para impugnar na esfera administrativa, contado da ciência. Esse prazo é curto e não se recupera, então é a primeira coisa a verificar. A discussão sobre a presunção aplicável continua possível, mas a ordem das providências muda quando já existe lançamento.
A loja é pequena. Vale a pena?+
O que define não é o tamanho da loja, e sim a margem praticada e o volume de veículos vendidos, porque é sobre a margem que a diferença de presunção incide. O estudo de viabilidade mede isso antes de qualquer contratação, justamente para que a decisão seja tomada com número.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
