Revenda de veículos usados
Consultoria tributária para revendas
É a única das frentes em que a empresa escolhe o momento. Todas as outras começam com prazo correndo ou com dinheiro já recolhido a mais.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Consultoria tributária para revendas: o trabalho preventivo
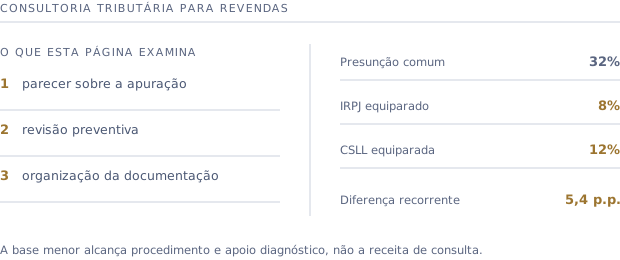
A consultoria tributária para revendas é o trabalho feito antes de existir litígio: revisar como a empresa apura IRPJ e CSLL sobre a venda de veículos usados, organizar a documentação que sustenta a margem, separar as receitas por atividade e registrar por escrito o critério adotado e a razão dele. É o que reduz a superfície de questionamento e o que permite responder a uma intimação sem improvisar.
O escopo
O que a revisão preventiva cobre
É um trabalho de organização e de registro, e o produto dele é documento, não promessa.
- 1
Revisão da apuração. Conferência de como IRPJ e CSLL vêm sendo calculados sobre a venda de usados.
- 2
Segregação de receitas. Mapa do faturamento por atividade, com o critério de separação registrado.
- 3
Documentação. Rotina de entrada, saída e guarda que torne a margem demonstrável por veículo.
- 4
Parecer. Registro escrito do critério adotado e do fundamento, que é o que se apresenta se houver questionamento.
O ganho
Para que serve fazer isso antes
O benefício não aparece no caixa do mês, aparece no custo e na exposição dos anos seguintes.
- 1
Intimação respondida com documentação organizada raramente evolui para lançamento.
- 2
Documentação em ordem amplia a parcela do passado efetivamente recuperável, se a empresa decidir discutir.
- 3
Critério registrado por escrito é elemento relevante na discussão sobre a multa, se houver.
- 4
A separação correta na origem custa menos do que a reconstrução posterior de anos de apuração.
O limite
O que a consultoria não faz
Dizer isso no começo evita expectativa desalinhada, que é o que mais azeda esse tipo de trabalho.
- 1
Não altera sozinha o critério de apuração contra a orientação administrativa vigente: isso depende de decisão judicial.
- 2
Não substitui a contabilidade da empresa, trabalha sobre ela.
- 3
Não garante ausência de fiscalização nem de questionamento.
- 4
Não produz recuperação de valores por si: a restituição ou compensação é pedido próprio.
Consultoria tributária para revendas: como o caso é conduzido
A conferência documental vem antes de qualquer proposta, e quando os elementos não estão reunidos isso é dito na primeira conversa. Pontos que aparecem com frequência: parecer sobre a apuração, revisão preventiva e organização da documentação.
Perguntas frequentes
Perguntas sobre consultoria tributária para revendas
Quando contratar consultoria tributária para revendas em vez de ação?+
Quando ainda não há litígio nem prazo correndo. É o único dos trabalhos em que a empresa escolhe o momento, e o mais barato: organiza a apuração, a documentação e o critério por escrito, o que reduz a superfície de questionamento e amplia o que se pode recuperar depois.
A consultoria tributária para revendas substitui a ação judicial?+
Não. São trabalhos diferentes e frequentemente complementares. A consultoria organiza e registra o que a empresa faz; a alteração do critério de apuração contra a orientação administrativa vigente depende de reconhecimento judicial.
Vale a pena mesmo sem intenção de discutir na Justiça?+
Vale, porque a maior parte do trabalho é organização de documentação e de critério, que serve à empresa em qualquer cenário: resposta a intimação, defesa em autuação, venda do negócio ou entrada de sócio. E mantém aberta a porta de discutir depois, com o passado documentado.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
