Revenda de veículos usados
Defesa em autuação de revenda de veículos
Aqui o relógio já está correndo. O prazo para impugnar é curto, conta da ciência e não se recupera, e é a primeira coisa a verificar.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Defesa em autuação de revenda de veículos: o que fazer primeiro
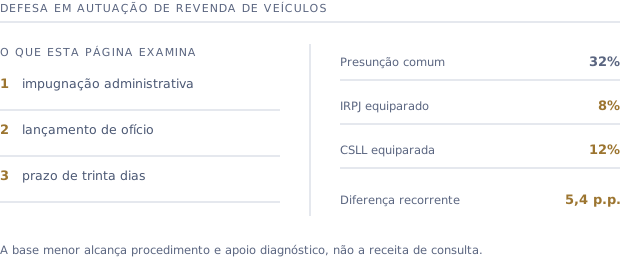
Recebido o auto de infração, abre-se prazo para impugnação na esfera administrativa, contado da ciência do lançamento. A defesa de uma revenda de veículos costuma combinar dois planos: o da prova, demonstrando a margem efetivamente apurada com a documentação de entrada e de saída, e o do direito, sustentando que a presunção aplicável à atividade é a do comércio e não a de serviço. Perder o prazo não extingue a discussão judicial, mas encarece e complica o caminho.
A urgência
O que verificar nas primeiras horas
Antes de discutir mérito, três conferências que mudam o que é possível fazer.
- 1
Data da ciência. É dela que corre o prazo de impugnação, e é o primeiro elemento a confirmar no documento.
- 2
O que foi lançado. Tributo, período, valor e o fundamento que a fiscalização invocou.
- 3
Como foi apurado. Se o lançamento partiu da receita bruta total ou da margem, porque a defesa muda.
- 4
Documentação disponível. Quanto da margem do período autuado é demonstrável pelas notas.
Os fundamentos
O que a defesa costuma sustentar
Os dois planos convivem, e a ordem entre eles depende do que o auto efetivamente afirmou.
- 1
No plano da prova: demonstração, veículo a veículo, da margem efetivamente apurada no período.
- 2
No plano do direito: a atividade é comercial, porque a loja adquire o veículo e o revende por conta e risco próprios, e a presunção aplicável é a do comércio.
- 3
Contra a base do lançamento: a exigência se apoia em instrução normativa, não em lei que classifique a atividade como serviço.
- 4
Sobre a multa: os fundamentos próprios de redução ou afastamento, conforme a conduta apontada.
Depois
O que acontece se a defesa administrativa não prevalecer
A esfera administrativa não encerra a discussão, e o planejamento da defesa já considera isso desde a impugnação.
- 1
A via judicial permanece aberta e a instrução feita na defesa administrativa é aproveitada nela.
- 2
A discussão judicial pode alcançar tanto o lançamento quanto a apuração corrente.
- 3
Garantia e suspensão da exigibilidade seguem regras próprias, avaliadas conforme a situação da empresa.
- 4
A recuperação de valores já recolhidos a maior em outros períodos é pedido autônomo e não depende do desfecho do auto.
Defesa em autuação de revenda de veículos: como o caso é conduzido
A conferência documental vem antes de qualquer proposta, e quando os elementos não estão reunidos isso é dito na primeira conversa. Pontos que aparecem com frequência: impugnação administrativa, lançamento de ofício e prazo de trinta dias.
Perguntas frequentes
Perguntas sobre defesa em autuação de revenda de veículos
Como começa a defesa em autuação de revenda de veículos?+
Pela conferência da data de ciência, que é de onde corre o prazo de impugnação, e pela leitura do que foi lançado: tributo, período, valor e se a fiscalização partiu da receita bruta total ou já da margem. Essas três respostas definem a linha da defesa e o que ainda é possível fazer.
Perdi o prazo de impugnação. Acabou?+
A discussão administrativa daquele lançamento fica prejudicada, mas a via judicial permanece. O caminho fica mais caro e mais complexo, por isso a verificação do prazo é sempre a primeira providência.
Posso continuar apurando como sempre enquanto discuto?+
Alterar a apuração corrente sem amparo judicial expõe a empresa a novo lançamento sobre os períodos seguintes. O usual é buscar a proteção judicial para a apuração corrente em paralelo à defesa do período já autuado.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
