Goiânia · Goiás
Auto de infração estadual em Goiás
Aqui o relógio já está correndo. A primeira providência não é discutir mérito, é confirmar a data da ciência e o que exatamente foi lançado.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Auto de infração estadual em Goiás: o que fazer nas primeiras horas
Recebido o auto de infração estadual, abre-se prazo para impugnação na esfera administrativa do próprio fisco, contado da ciência do lançamento. A defesa costuma atacar em três planos: o da prova, demonstrando que a operação foi outra; o do direito, sustentando que a exigência não tem fundamento; e o da multa, que tem causas próprias de redução conforme a conduta imputada. Perder o prazo não encerra a discussão judicial, mas encarece e estreita o caminho.
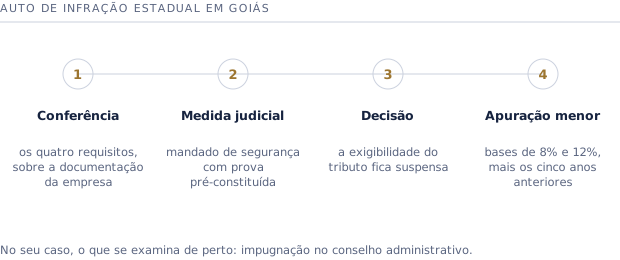
A urgência
As quatro conferências imediatas
Antes de qualquer tese, quatro leituras no próprio documento que mudam o que se pode fazer.
- 1
Data da ciência. É dela que corre o prazo de impugnação, e é o primeiro dado a confirmar.
- 2
O que foi lançado. Tributo, período, operação apontada e valor, separando principal de multa.
- 3
O fundamento invocado. Qual dispositivo o fisco diz descumprido, porque a defesa se organiza contra ele.
- 4
A prova que existe. Quais documentos da operação autuada estão disponíveis e íntegros.
Os planos
Como a defesa se organiza
Os três planos convivem, e a ordem entre eles depende do que o auto efetivamente afirmou.
- 1
Prova. Demonstrar que a operação ocorreu de modo diferente do descrito, com documento fiscal e escrituração.
- 2
Direito. Sustentar que a exigência não encontra base na norma invocada ou que ela foi mal aplicada.
- 3
Multa. Distinguir infração formal de infração com falta de pagamento, porque o tratamento difere.
- 4
Nulidade. Vício na identificação do sujeito passivo, na descrição do fato ou na motivação do lançamento.
Depois
O que acontece se a defesa administrativa não prevalecer
A esfera administrativa não encerra a discussão, e o planejamento da defesa já considera isso desde a impugnação.
- 1
A via judicial permanece aberta, e a instrução produzida na defesa administrativa é aproveitada nela.
- 2
Mantido o lançamento, o crédito segue para inscrição em dívida ativa estadual e depois para execução.
- 3
Garantia e suspensão da exigibilidade seguem regras próprias, avaliadas conforme a situação da empresa.
- 4
Discussão administrativa em curso costuma suspender a exigibilidade, o que preserva a certidão enquanto tramita.
Auto de infração estadual em Goiás: por onde a análise começa
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: impugnação no conselho administrativo, prazo contado da ciência e multa formal e material.
Perguntas frequentes
Perguntas sobre auto de infração estadual em Goiás
Recebi um auto de infração estadual em Goiás. Devo pagar para reduzir a multa?+
Pagar costuma implicar reconhecimento do débito e encerrar a discussão sobre ele. Há hipóteses em que o recolhimento no prazo reduz a multa, e há casos em que a exigência não se sustenta. A decisão depende de ler o auto antes, não de reagir ao desconto.
Posso discutir direto na Justiça, sem a defesa administrativa?+
Em regra é possível buscar o Judiciário, mas a via administrativa tem vantagens próprias: não exige garantia, suspende a exigibilidade enquanto tramita e é julgada por quem conhece a legislação estadual em detalhe. A escolha é estratégica e depende do fundamento da defesa.
A empresa fica impedida de operar?+
O auto de infração em si não impede a atividade. O que costuma travar operações é a certidão, quando o crédito deixa de estar com a exigibilidade suspensa. Por isso a impugnação no prazo tem efeito prático imediato, além do mérito.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
