Goiânia · Goiás
Escritório de advocacia tributária em Goiânia
A pergunta por trás da busca raramente é o endereço. É quem vai responder quando o prazo apertar e como você vai saber o que está acontecendo.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Escritório de advocacia tributária em Goiânia: como o atendimento funciona
Um escritório de advocacia tributária trabalha em duas frentes que pedem rotinas diferentes: a preventiva, que revisa a apuração e organiza a documentação antes de haver litígio, e a contenciosa, que responde a autuação e conduz ação judicial, com prazos que não se recuperam. Para o cliente, o que distingue um atendimento de outro é a conferência documental que antecede qualquer proposta e a previsibilidade do acompanhamento depois.
As duas frentes
O que se faz antes e o que se faz depois do problema
Saber em qual das duas você está define a urgência e o custo, e é a primeira coisa que a conversa inicial precisa esclarecer.
- 1
Preventivo. Revisão da apuração, segregação de receitas por atividade, organização documental e parecer sobre o critério adotado.
- 2
Contencioso administrativo. Impugnação de autuação e recurso na esfera do próprio fisco, com prazo contado da ciência.
- 3
Contencioso judicial. Ação para reconhecimento de direito, defesa em execução fiscal e pedido de restituição ou compensação.
- 4
Recuperação. Levantamento de valores recolhidos a maior no período ainda aberto, que é de cinco anos.
O acompanhamento
O que esperar depois de contratar
A reclamação mais comum sobre advocacia não é sobre resultado, é sobre silêncio. Vale alinhar isso no começo.
- 1
Relatório periódico do andamento, em linguagem que o cliente e o contador entendam.
- 2
Aviso ativo quando houver decisão, exigência de documento ou mudança de cenário.
- 3
Canal definido para dúvida pontual, com quem responde identificado.
- 4
Memória de cálculo compartilhada com a contabilidade, porque é ela que executa a apuração no dia a dia.
A proximidade
Quando estar em Goiânia importa de verdade
Depende do tributo, e a resposta honesta é que importa menos do que se imagina em matéria federal e mais do que se imagina em matéria estadual.
- 1
Discussão federal: processo eletrônico, atos à distância, e a ação corre na unidade do domicílio fiscal.
- 2
Discussão estadual e municipal: a fase administrativa é local, e a presença facilita diligência e sustentação.
- 3
Diagnóstico e revisão documental: feitos sobre arquivo digital, independentemente da cidade.
- 4
Ato presencial em outra praça: conduzido com advogado correspondente inscrito na seccional local.
Escritório de advocacia tributária em Goiânia: por onde a análise começa
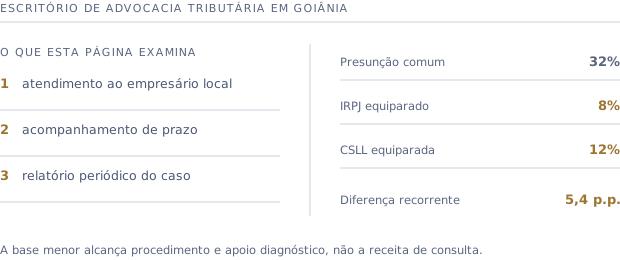
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: atendimento ao empresário local, acompanhamento de prazo e relatório periódico do caso.
Perguntas frequentes
Perguntas sobre escritório de advocacia tributária em Goiânia
O que diferencia um escritório de advocacia tributária em Goiânia de um escritório generalista?+
A rotina de conferência documental e o domínio da competência de cada tributo. Matéria tributária se decide por prova e por prazo, e as duas coisas dependem de procedimento estabelecido, não de improviso caso a caso.
Posso contratar só para uma análise, sem processo?+
Sim, e é o trabalho mais barato dos quatro. A revisão preventiva produz um diagnóstico e um parecer escrito sobre o critério adotado, que serve para responder a intimação e para decidir, com número, se vale discutir.
Meu contador já cuida disso. Preciso de advogado?+
O contador apura, declara e escritura, e o trabalho dele é indispensável. Postular em juízo é atividade privativa da advocacia, e alterar critério de apuração contra orientação do fisco depende de decisão judicial. Na prática os dois trabalham sobre a mesma documentação.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
