Goiânia · Goiás
Dívida com a Receita Federal em Goiânia
O débito não para no vencimento. Ele muda de estágio, e cada estágio abre e fecha portas diferentes.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Dívida com a Receita Federal em Goiânia: o que acontece e o que fazer
O débito federal não pago segue um percurso: vencido, passa a correr juros e multa; cobrado administrativamente, ainda admite parcelamento e discussão no próprio órgão; inscrito em dívida ativa, passa à Procuradoria e pode gerar certidão positiva, protesto e execução fiscal. Saber em qual estágio o débito está é o que define as saídas disponíveis, porque algumas delas deixam de existir quando o processo avança.
Os estágios
Por onde o débito passa
Cada etapa tem consequência prática própria, e a passagem de uma para outra costuma ser percebida só quando a certidão trava um negócio.
- 1
Vencido. Incidem juros e multa de mora. A regularização espontânea é a mais barata.
- 2
Em cobrança administrativa. Ainda cabe discussão no próprio órgão e adesão a parcelamento.
- 3
Inscrito em dívida ativa. O crédito passa à Procuradoria da Fazenda Nacional e pode ser protestado.
- 4
Em execução fiscal. Há ação judicial, com possibilidade de penhora, e a defesa passa a depender de garantia ou de embargos.
As saídas
O que se pode fazer em cada ponto
Não há saída única, e a escolha depende de haver ou não fundamento para discutir o débito em si.
- 1
Se o débito é devido. Parcelamento ou transação, conforme a modalidade disponível, com efeito de regularizar a certidão.
- 2
Se o débito é discutível. Impugnação administrativa ou ação judicial, com pedido de suspensão da exigibilidade.
- 3
Se há crédito a favor. Compensação com tributos federais, quando a origem do crédito comporta.
- 4
Se já há execução. Embargos, exceção de pré-executividade ou garantia, conforme o vício e o estágio.
O efeito colateral
Por que a certidão costuma ser a urgência real
Na prática, o que leva o empresário a procurar advogado não é o valor da dívida, é a operação que travou por causa dela.
- 1
Certidão positiva impede participação em licitação e costuma travar financiamento bancário.
- 2
Também bloqueia operações societárias, venda do negócio e entrada de sócio.
- 3
A suspensão da exigibilidade, quando obtida, permite certidão positiva com efeito de negativa.
- 4
Por isso a primeira pergunta técnica é qual débito está travando a certidão, e não qual é o maior.
Dívida com a Receita Federal em Goiânia: por onde a análise começa
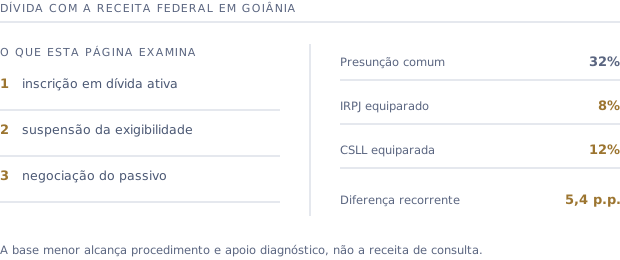
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: inscrição em dívida ativa, suspensão da exigibilidade e negociação do passivo.
Perguntas frequentes
Perguntas sobre dívida com a Receita Federal em Goiânia
Tenho dívida com a Receita Federal em Goiânia. Posso perder bens?+
A constrição de bens depende de execução fiscal já ajuizada e de decisão judicial. Antes disso há cobrança, inscrição em dívida ativa e protesto, que afetam a certidão e o crédito, mas não alcançam o patrimônio diretamente. Identificar o estágio é o que define o risco real.
Parcelar é sempre a melhor saída?+
Não. Parcelar implica confessar o débito, o que pode encerrar a discussão sobre ele. Quando há fundamento para questionar a exigência, discutir primeiro costuma ser mais vantajoso. A ordem certa depende da análise do débito, não da urgência da certidão.
A dívida prescreve?+
Existem prazos de decadência e de prescrição em matéria tributária, com termos iniciais próprios e causas de interrupção e suspensão. É verificação técnica caso a caso, sobre a documentação do débito, e não uma contagem simples de anos.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
