Serviço
Carga tributária da indústria goiana
Em Goiás, a conta da indústria raramente se resolve só na apuração federal. O incentivo estadual pesa, e ele vem com contrapartida.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Carga tributária da indústria goiana: onde ela se decide
A carga da indústria se forma em três camadas: a federal, com IRPJ, CSLL, PIS e COFINS, em que o crédito de insumo é o ponto central; a estadual, com o ICMS e os regimes de incentivo que Goiás concede mediante contrapartida; e a municipal, residual para quem industrializa. O erro mais caro não está na alíquota, e sim no descumprimento de condição de incentivo, que pode gerar exigência retroativa de todo o benefício aproveitado.
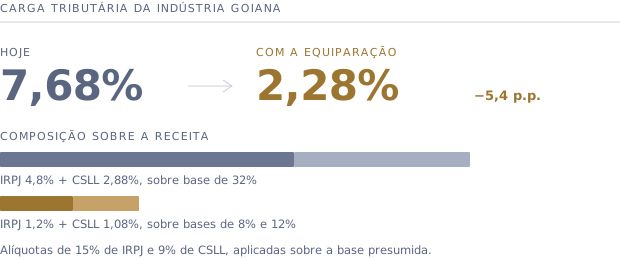
As camadas
Onde a conta se forma
Tratar as três como uma só é o que faz a empresa otimizar uma e perder na outra.
- 1
Federal. IRPJ e CSLL pelo regime adotado, e PIS e COFINS com crédito de insumo no regime não cumulativo.
- 2
Estadual. ICMS na saída, crédito nas entradas e os regimes de incentivo concedidos pelo estado.
- 3
Substituição tributária. Quando o produto está no regime, altera quem recolhe e quando.
- 4
Municipal. ISS incide sobre serviço, e industrialização por encomenda é ponto clássico de divergência entre ICMS e ISS.
O incentivo
O benefício estadual e a sua contrapartida
É o ponto de maior valor e de maior risco. Benefício concedido sob condição é benefício que pode ser cobrado de volta.
- 1
O estado concede regimes de incentivo à indústria mediante condições, que constam do próprio ato de concessão.
- 2
As contrapartidas costumam envolver nível de emprego, investimento, faturamento ou manutenção da atividade.
- 3
O descumprimento pode gerar exigência retroativa do imposto dispensado, com acréscimos.
- 4
Por isso o controle das condições é tão relevante quanto o cálculo do benefício, e precisa ser documentado.
Os pontos de atrito
O que mais gera autuação na indústria
A lista abaixo é o que aparece com mais frequência, e quase tudo nela se previne com organização documental.
- 1
Crédito de item reclassificado pelo fisco como uso e consumo, e não como insumo.
- 2
Classificação fiscal do produto que altera alíquota, regime e substituição.
- 3
Industrialização por encomenda tratada como serviço, ou o contrário.
- 4
Transferência entre estabelecimentos da mesma empresa, com regra própria de apuração.
Carga tributária da indústria goiana: por onde a análise começa
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: incentivo estadual condicionado, apuração por estabelecimento e benefício com contrapartida.
Perguntas frequentes
Perguntas sobre carga tributária da indústria goiana
Como se reduz a carga tributária da indústria goiana?+
Por três caminhos, nesta ordem de segurança: conferir se o crédito a que a empresa tem direito está sendo integralmente aproveitado, verificar se a classificação fiscal dos produtos está correta e avaliar o enquadramento em regime de incentivo estadual, com atenção às contrapartidas.
Posso perder o incentivo estadual?+
Sim, se as condições do ato de concessão não forem mantidas. A consequência pode ser a exigência retroativa do imposto dispensado, com acréscimos, e é por isso que o acompanhamento das contrapartidas precisa ser rotina, não verificação anual.
Industrialização por encomenda paga ICMS ou ISS?+
Depende da natureza da operação e da destinação do produto, e é uma das divergências mais antigas entre estado e município. A análise examina o contrato, o fluxo físico do bem e a quem se destina o resultado.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
