Serviço
Intimação da Receita Federal na empresa
Ainda não é autuação, e é justamente por isso que importa. O que se responde aqui define se vai haver lançamento ou não.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Intimação da Receita Federal na empresa: o que fazer primeiro
A intimação é o pedido formal de esclarecimento ou de documento, anterior ao auto de infração. Ela abre prazo contado da ciência, e a ciência costuma ocorrer pelo domicílio tributário eletrônico, independentemente de alguém ter lido. Responder de forma completa e consistente é o que evita o lançamento; responder parcialmente, ou não responder, tende a produzir autuação com base na presunção mais gravosa e a agravar a penalidade.
A urgência
As quatro conferências imediatas
Antes de reunir documento, quatro leituras no próprio papel que mudam a estratégia da resposta.
- 1
Data da ciência. É dela que corre o prazo, e no domicílio eletrônico ela se considera realizada na forma prevista.
- 2
O que exatamente se pede. Documento, esclarecimento ou os dois, e sobre qual período.
- 3
Qual procedimento. Verificação pontual e fiscalização instaurada têm consequências diferentes.
- 4
O que a empresa tem. Se a documentação pedida existe, está íntegra e é coerente com o declarado.
A resposta
Como se responde sem criar problema novo
Resposta malfeita costuma gerar mais exigência do que silêncio, porque abre pontos que ninguém tinha perguntado.
- 1
Responder exatamente o que foi perguntado, no período perguntado, sem alargar o escopo.
- 2
Garantir coerência entre o que se entrega, o que foi escriturado e o que foi declarado.
- 3
Pedir prorrogação quando o volume justifica, por petição e dentro do prazo original.
- 4
Identificar, antes de entregar, se a documentação revela inconsistência que mereça regularização espontânea.
O depois
Os três desfechos possíveis
Saber para onde isso pode ir ajuda a decidir quanto investir na resposta.
- 1
Arquivamento. A resposta satisfaz e o procedimento se encerra sem lançamento.
- 2
Nova intimação. O fisco aprofunda, e a consistência da primeira resposta passa a pesar.
- 3
Auto de infração. Há lançamento, e abre-se prazo de impugnação, com a instrução já parcialmente feita.
- 4
Regularização espontânea. Quando a inconsistência é real, antecipar costuma reduzir a penalidade.
Intimação da Receita Federal na empresa: por onde a análise começa
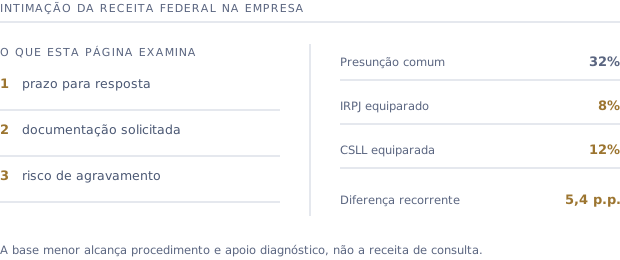
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: prazo para resposta, documentação solicitada e risco de agravamento.
Perguntas frequentes
Perguntas sobre intimação da Receita Federal na empresa
Recebi intimação da Receita Federal na empresa. Preciso de advogado já?+
Nem toda intimação exige advogado, e pedido simples de documento o contador costuma atender. Vale envolver advogado quando a intimação questiona critério de apuração, alcança período extenso ou quando a documentação pode revelar inconsistência, porque aí a forma da resposta tem consequência.
Posso simplesmente não responder?+
Não é recomendável. O silêncio não encerra o procedimento: ele tende a levar ao lançamento com base na presunção mais gravosa e pode agravar a penalidade, além de haver multa própria pelo descumprimento da intimação.
Não encontrei toda a documentação. E agora?+
Responder com o que existe, dizer com clareza o que não foi localizado e por quê, e pedir prazo para o restante quando cabível. Omitir sem explicar é pior do que a ausência do documento em si.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
