Goiânia · Goiás
Exclusão do Simples Nacional em Goiás
O aviso chega pelo domicílio eletrônico e costuma passar batido. Quando a empresa percebe, o efeito já está marcado para janeiro.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Exclusão do Simples Nacional em Goiás: prazo, efeito e reversão
A exclusão do Simples Nacional por débito é comunicada por termo próprio, disponibilizado no domicílio tributário eletrônico, e produz efeito a partir do ano seguinte quando o débito não é regularizado no prazo indicado. Há dois caminhos: regularizar o débito dentro do prazo, o que torna a exclusão sem efeito, ou contestar a exclusão quando o débito não existe, já foi pago ou está com a exigibilidade suspensa. Em ambos, o prazo do termo é o que decide.
O aviso
Como a exclusão é comunicada
A maior parte dos casos que chegam tarde chega por aqui: ninguém acompanhava o canal eletrônico.
- 1
A comunicação é feita por termo de exclusão, disponibilizado no domicílio tributário eletrônico.
- 2
A ciência se considera realizada na forma prevista para esse canal, independentemente de leitura.
- 3
O termo indica os débitos que motivaram a exclusão e o prazo para regularização.
- 4
Acompanhar o canal eletrônico é, na prática, a medida preventiva mais barata que existe.
Os caminhos
O que fazer dentro do prazo
A escolha depende de o débito existir ou não, e essa é a primeira verificação.
- 1
Débito devido. Regularização por pagamento ou parcelamento dentro do prazo do termo torna a exclusão sem efeito.
- 2
Débito inexistente ou já pago. Contestação administrativa, com a prova do recolhimento ou da baixa.
- 3
Débito com exigibilidade suspensa. Demonstração de que ele não autoriza a exclusão enquanto suspenso.
- 4
Prazo perdido. A reversão fica mais difícil, mas há discussão sobre a regularidade da comunicação e sobre o próprio débito.
O depois
O que muda se a exclusão se confirmar
A consequência não é só a alíquota: muda a forma de apurar, de escriturar e de declarar.
- 1
A empresa passa a apurar pelo lucro presumido ou real, com obrigações acessórias próprias.
- 2
A escolha entre os dois regimes precisa ser feita com cálculo, e não por inércia.
- 3
Pode haver, nessa transição, teses de redução de base aplicáveis à atividade da empresa.
- 4
O retorno ao Simples em ano seguinte depende de regularidade e de pedido no prazo de opção.
Exclusão do Simples Nacional em Goiás: por onde a análise começa
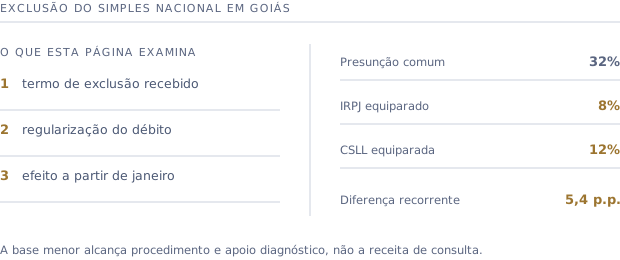
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: termo de exclusão recebido, regularização do débito e efeito a partir de janeiro.
Perguntas frequentes
Perguntas sobre exclusão do Simples Nacional em Goiás
Recebi termo de exclusão do Simples Nacional em Goiás. Já perdi o regime?+
Não imediatamente. O termo indica prazo para regularização, e a regularização dentro dele costuma tornar a exclusão sem efeito. O que decide é agir dentro do prazo informado no próprio documento.
O débito é estadual. Isso exclui do Simples?+
Débito tributário em qualquer dos entes pode motivar a exclusão, não apenas o federal. Por isso a verificação precisa cobrir as três esferas, e não só a Receita Federal.
Fui excluído e o débito não era meu. O que faço?+
Cabe contestação, com a prova de que o débito não existe, já foi recolhido ou está com a exigibilidade suspensa. É situação frequente em caso de homonímia de guia, pagamento alocado incorretamente ou parcelamento em curso não computado.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
