Goiânia · Goiás
ISS de prestador goianiense
A pergunta que mais custa dinheiro não é a alíquota, é o município. Serviço prestado fora pode ser devido fora, e pagar no lugar errado não quita.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
ISS de prestador goianiense: onde o imposto é devido
O ISS é imposto municipal e, como regra geral, é devido no município do estabelecimento prestador, com exceções expressas na Lei Complementar nº 116/2003 em que a competência é do local da prestação. A alíquota é fixada por lei do município, dentro dos limites mínimo e máximo previstos na legislação nacional. Para o prestador de Goiânia que atende clientes em outras cidades, definir o município competente é o que evita pagar duas vezes ou pagar a quem não é credor.
A competência
Qual município recebe o imposto
A regra tem exceções expressas, e é nelas que o prestador que atende fora da cidade costuma se perder.
- 1
Regra geral: o imposto é devido no município do estabelecimento prestador.
- 2
Exceções previstas na Lei Complementar nº 116/2003 deslocam a competência para o local da prestação.
- 3
Construção civil e serviços executados no imóvel estão entre as hipóteses de deslocamento.
- 4
Pagar ao município errado não extingue a obrigação com o município competente.
A alíquota
Como o percentual é definido
Cada município fixa a sua, dentro de limites nacionais, e isso cria diferenças relevantes entre cidades vizinhas.
- 1
A alíquota é fixada por lei do município, respeitados o mínimo e o máximo da legislação nacional.
- 2
A classificação do serviço na lista anexa à lei complementar define o enquadramento.
- 3
Enquadramento equivocado na lista é causa frequente de recolhimento a maior ou a menor.
- 4
Empresa no Simples recolhe o ISS dentro do documento único, com particularidades próprias.
A retenção
Quando o tomador desconta na fonte
A retenção transfere o recolhimento, mas não a responsabilidade pela correção do enquadramento.
- 1
Em hipóteses previstas na legislação, o tomador retém e recolhe o imposto no lugar do prestador.
- 2
A nota precisa refletir a retenção, sob pena de divergência na escrituração das duas partes.
- 3
Retenção indevida gera recolhimento em duplicidade, e a recuperação é pedido próprio.
- 4
Prestador que atende órgão público encontra regras específicas de retenção, que pedem conferência.
ISS de prestador goianiense: por onde a análise começa
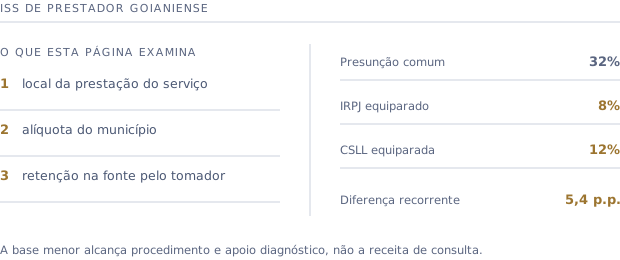
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: local da prestação do serviço, alíquota do município e retenção na fonte pelo tomador.
Perguntas frequentes
Perguntas sobre ISS de prestador goianiense
Sou prestador goianiense e atendo em outras cidades. Onde recolho o ISS?+
Como regra, no município do seu estabelecimento prestador. Mas a Lei Complementar nº 116/2003 traz hipóteses em que a competência é do local da prestação, e nesses casos o imposto é devido lá. A definição depende da natureza do serviço e precisa ser verificada item por item.
Paguei no município errado. Perdi o valor?+
O recolhimento ao município incompetente não extingue a obrigação com o município credor, mas gera direito à repetição do indébito contra quem recebeu indevidamente. São dois procedimentos, e vale avaliar os dois em conjunto.
O tomador retém e eu discordo do valor. O que fazer?+
A retenção segue a legislação e o enquadramento do serviço. Divergência de valor costuma vir de enquadramento diferente na lista de serviços, e se resolve demonstrando a natureza do que foi efetivamente prestado, com o contrato e a nota.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
