Goiânia · Goiás
Penhora de conta por dívida tributária
É o momento em que a dívida tributária deixa de ser papel. O bloqueio costuma ser a primeira notícia que a empresa tem de que existe execução.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Penhora de conta por dívida tributária: por que acontece e o que fazer
A penhora de valores em conta decorre de execução fiscal já ajuizada e de ordem judicial, cumprida por sistema eletrônico que alcança instituições financeiras. Ela não exige aviso prévio, justamente para não perder eficácia. A partir do bloqueio abrem-se dois caminhos simultâneos: discutir a dívida que o originou e pedir a liberação ou a substituição daquele valor específico, que são pedidos distintos e com fundamentos distintos.
O mecanismo
Como o bloqueio chega sem aviso
Entender o caminho ajuda a saber o que conferir primeiro, porque há etapas anteriores que a empresa frequentemente não acompanhou.
- 1
O débito foi inscrito em dívida ativa e deu origem a execução fiscal.
- 2
Houve tentativa de citação, cuja regularidade é um dos primeiros pontos a verificar.
- 3
Não havendo pagamento nem garantia, o juízo determina a constrição por meio eletrônico.
- 4
A ordem alcança contas da empresa e, em certas hipóteses, de responsáveis incluídos no polo passivo.
Os limites
O que não pode ser alcançado
Há proteções legais, e a aplicação delas depende de alegação e de prova da natureza dos valores.
- 1
Verbas de natureza salarial e alimentar têm proteção legal, que precisa ser alegada e demonstrada.
- 2
Valor essencial à manutenção da atividade pode ser discutido, com demonstração contábil.
- 3
Bloqueio em duplicidade ou acima do valor da execução é liberável de imediato, mediante petição.
- 4
Conta de terceiro alcançada por inclusão indevida no polo passivo pede discussão da própria responsabilidade.
As providências
O que se faz nos primeiros dias
A ordem importa, porque alguns pedidos perdem utilidade depois da conversão do valor em pagamento definitivo.
- 1
Identificar o processo, o valor exato bloqueado e a origem do débito executado.
- 2
Conferir a regularidade da citação e a existência de vício no título que embasa a execução.
- 3
Pedir a liberação do que é impenhorável ou excedente, com prova da natureza dos valores.
- 4
Avaliar a substituição da garantia, quando interessa manter o caixa e discutir o mérito.
Penhora de conta por dívida tributária: por onde a análise começa
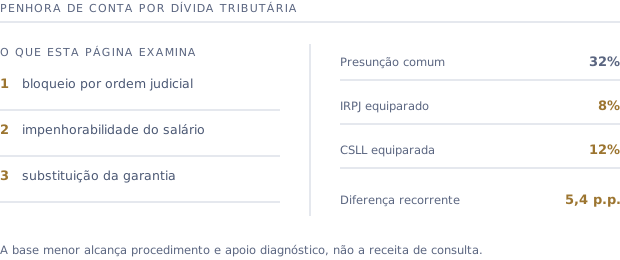
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: bloqueio por ordem judicial, impenhorabilidade do salário e substituição da garantia.
Perguntas frequentes
Perguntas sobre penhora de conta por dívida tributária
Sofri penhora de conta por dívida tributária. Dá para liberar o valor?+
Depende do fundamento. Valor impenhorável por natureza, bloqueio excedente ou em duplicidade e vício na citação são fundamentos de liberação. Mera dificuldade financeira, por si, não é. A verificação é sobre o processo e sobre a origem dos valores.
Posso ser surpreendido sem nunca ter sido avisado?+
A execução fiscal pressupõe tentativa de citação, mas é comum ela ter ocorrido em endereço desatualizado no cadastro, e a empresa só perceber no bloqueio. A regularidade dessa citação é um dos primeiros pontos que a defesa examina.
Discutir a dívida libera a conta?+
Não automaticamente. São pedidos distintos: um ataca o débito, o outro pede a liberação daquele valor. Em geral os dois são formulados em paralelo, porque o tempo de cada um é diferente.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
