Goiânia · Goiás
Substituição tributária no atacado goiano
O imposto é recolhido antes da venda acontecer, sobre um preço que se presume. Quando a venda real sai por menos, sobra diferença a recuperar.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Substituição tributária no atacado goiano: a margem presumida e a diferença
Na substituição tributária, o imposto de toda a cadeia é recolhido antecipadamente por um contribuinte, calculado sobre uma base presumida que decorre da aplicação de margem de valor agregado ao preço da operação. Quando a venda ao consumidor final ocorre por valor inferior ao presumido, há diferença recolhida a maior. O Supremo Tribunal Federal reconheceu o direito à restituição dessa diferença, e é essa a frente que mais interessa ao atacado e ao varejo.
A mecânica
Como o imposto é antecipado
Entender onde a presunção entra é o que permite ver onde a diferença nasce.
- 1
Um contribuinte da cadeia recolhe o imposto devido pelas operações seguintes.
- 2
A base é presumida: aplica-se margem de valor agregado ao preço da operação própria.
- 3
As operações posteriores saem com o imposto já encerrado, sem novo destaque.
- 4
A presunção é do preço, e não da ocorrência: se a venda real difere, a conta se desencontra.
A restituição
Quando a diferença volta
A tese está reconhecida em repercussão geral. O trabalho é de prova, operação por operação.
- 1
O Supremo Tribunal Federal firmou, no RE 593.849, o direito à restituição da diferença quando a base real é inferior à presumida.
- 2
A demonstração é por operação: preço presumido, preço efetivamente praticado e diferença de imposto.
- 3
O levantamento alcança o período ainda não prescrito, e depende da escrituração do período.
- 4
A forma de operacionalizar, por restituição ou aproveitamento, segue a legislação estadual aplicável.
As outras frentes
O que mais se discute no regime
A restituição é a mais conhecida, mas não é a única questão que aparece no atacado.
- 1
Enquadramento do produto no regime, pela classificação fiscal, que decide se há substituição.
- 2
Operação interestadual, com acordo entre estados e repartição do imposto.
- 3
Margem aplicada, quando a adotada não guarda relação com a realidade de mercado do setor.
- 4
Mercadoria que sai do estado ou retorna, hipóteses em que o imposto antecipado precisa ser ajustado.
Substituição tributária no atacado goiano: por onde a análise começa
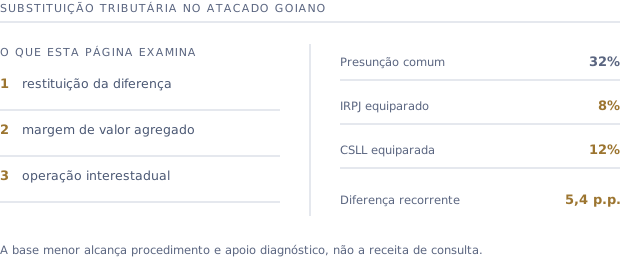
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: restituição da diferença, margem de valor agregado e operação interestadual.
Perguntas frequentes
Perguntas sobre substituição tributária no atacado goiano
Como funciona a restituição na substituição tributária no atacado goiano?+
Demonstra-se, operação por operação, que a venda ocorreu por valor inferior à base presumida sobre a qual o imposto foi antecipado, e pede-se a diferença. O direito está reconhecido pelo Supremo Tribunal Federal em repercussão geral; o trabalho é de prova e de escrituração.
Preciso de ação judicial ou dá por via administrativa?+
Depende da legislação estadual aplicável e da postura do fisco quanto ao procedimento. Há situações resolvidas administrativamente e há casos em que a via judicial é necessária. A análise do período e do volume orienta a escolha.
E se eu vendi por mais que a base presumida?+
A simetria da tese é discutida, e a hipótese inversa tem tratamento próprio na legislação de cada estado. É ponto que a análise precisa considerar antes de dimensionar o pedido, para não gerar expectativa desalinhada.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
