Revenda de veículos usados
Carro de terceiro deixado em consignação
Aqui a palavra consignação aparece no sentido próprio, e o efeito é o inverso: não há estoque, não há margem, e a receita da loja é a comissão.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Carro de terceiro deixado em consignação: outra operação
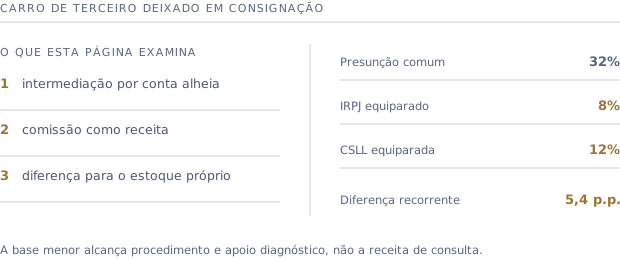
Quando o proprietário deixa o veículo na loja para que ela encontre comprador, sem que a loja adquira o bem, a operação é de intermediação por conta alheia. A loja não incorpora o veículo ao estoque e não assume o risco da revenda; a receita dela é a comissão combinada. Essa comissão é remuneração de serviço e segue a presunção própria dessa atividade, sem relação com a equiparação do art. 5º da Lei nº 9.716/98, que pressupõe compra e venda em nome próprio.
A distinção
Duas operações que parecem a mesma na vitrine
O carro pode estar lado a lado no pátio e ter tratamento tributário diferente. O que separa é o título pelo qual a loja o detém.
- 1
Estoque próprio. A loja compra, registra a entrada, assume o risco e revende: há margem a apurar.
- 2
Intermediação. O bem continua do proprietário, a loja aproxima as partes e recebe comissão: não há margem, há remuneração.
- 3
O documento decide. A existência ou não de documento de entrada em nome da loja é o que materializa a diferença.
- 4
Convivência. Nada impede as duas formas na mesma loja, desde que cada uma seja registrada e apurada como é.
O cuidado
Por que isso importa antes de ajuizar
Um pedido que abarque receita de intermediação como se fosse margem de revenda fragiliza o próprio caso, e é evitável na conferência inicial.
- 1
A delimitação do pedido acompanha a receita efetivamente decorrente de revenda em nome próprio.
- 2
Receita de comissão declarada como margem é inconsistência que a fiscalização identifica com facilidade.
- 3
A loja que opera predominantemente por intermediação tem discussão diferente desta, e precisa saber disso antes de contratar.
- 4
A separação é feita sobre os documentos de entrada, e não sobre a descrição comercial da operação.
A conferência
Como se identifica cada operação nos papéis
A distinção entre estoque próprio e intermediação não depende do que se combinou verbalmente, e sim do que ficou registrado.
- 1
Existência de documento de entrada em nome da loja, que materializa a aquisição do veículo.
- 2
Registro do bem no estoque, com valor de aquisição, e não apenas em controle de pátio.
- 3
Forma de recebimento: preço de venda do bem, no estoque próprio, ou comissão, na intermediação.
- 4
Instrumento firmado com o proprietário, quando existe, que descreve por conta de quem a venda é feita.
Carro de terceiro deixado em consignação: como isso entra no seu caso
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: intermediação por conta alheia, comissão como receita e diferença para o estoque próprio.
Perguntas frequentes
Perguntas sobre carro de terceiro deixado em consignação
Carro de terceiro deixado em consignação entra na apuração pela margem?+
Não. Sem aquisição do veículo pela loja não há custo de aquisição nem margem a apurar: o que a loja aufere é comissão pela intermediação, que tem tratamento próprio e não se confunde com a equiparação do art. 5º da Lei nº 9.716/98.
Faço os dois na minha loja. Isso atrapalha a tese?+
Não atrapalha, desde que as operações estejam separadas na escrituração. O que se leva ao Judiciário é a parcela de receita decorrente da revenda de veículos adquiridos pela própria loja, e essa parcela precisa ser identificável.
Se eu passar a comprar os carros em vez de intermediar, mudo de regra?+
A regra acompanha a operação efetivamente realizada, a partir do momento em que ela passa a ser realizada dessa forma e desde que a documentação acompanhe. Mudança de modelo de negócio tem efeitos que vão além da apuração e merecem análise antes da decisão.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
