Revenda de veículos usados
Revenda não é prestação de serviço
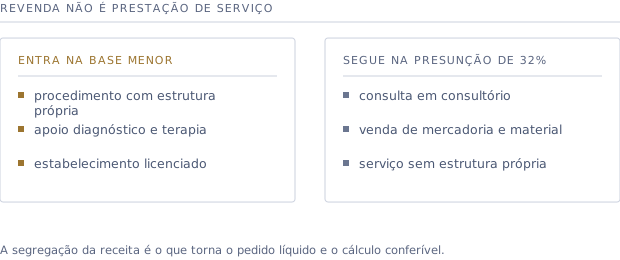
Todo o valor em disputa cabe nesta distinção. Se a atividade é comércio, a presunção é 8% e 12%; se fosse serviço, seria 32% sobre a mesma margem.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Revenda não é prestação de serviço: por que isso decide o percentual
A presunção do lucro presumido é escolhida pela atividade que a empresa exerce. Quem compra mercadoria, mantém estoque próprio e revende por conta e risco exerce comércio, e o comércio tem presunção de 8% para o IRPJ e 12% para a CSLL na Lei nº 9.249/95. Prestar serviço é assumir obrigação de fazer em favor de outro, o que não descreve a loja que vende o próprio estoque. O Superior Tribunal de Justiça já reconheceu a natureza comercial dessa atividade.
A distinção
O que separa comércio de serviço
A diferença não é de nome, é de estrutura da operação, e ela aparece em elementos que a própria contabilidade da loja registra.
- 1
Propriedade do bem. A loja adquire o veículo e o incorpora ao estoque antes de vendê-lo.
- 2
Risco. Se o veículo não vender, ou vender por menos, a perda é da loja. Quem presta serviço não assume esse risco.
- 3
Obrigação assumida. O contrato com o comprador é de entrega de coisa, não de execução de tarefa.
- 4
Formação do preço. O preço é do bem, e não a remuneração de um trabalho prestado a terceiro.
O Judiciário
Como os tribunais trataram a questão
As decisões abaixo têm caráter informativo. Cada caso é analisado individualmente e resultado anterior não representa garantia de resultado futuro.
- 1
O Superior Tribunal de Justiça reconheceu a natureza comercial da revenda de veículos usados no AgRg no REsp 1.462.321/SC.
- 2
O Tribunal Regional Federal da 4ª Região aplicou as presunções de 8% e 12% sobre a margem, por não se tratar de prestação de serviços.
- 3
O Tribunal Regional Federal da 1ª Região apontou a ausência de previsão legal para a equiparação a serviço.
- 4
A exigência de 32% tem base em instrução normativa, e não em lei que assim classifique a atividade.
O efeito
Por que a classificação decide o valor
Reconhecer que a revenda não é prestação de serviço não é preciosismo de nomenclatura: é o que define o percentual aplicado sobre a mesma base.
- 1
Sobre a mesma margem, a presunção de serviço multiplica por quatro a base de cálculo em relação à do comércio no IRPJ.
- 2
A diferença se repete a cada período de apuração, o que a torna estrutural e não eventual.
- 3
A classificação também orienta obrigações acessórias e a forma de escriturar a receita.
- 4
Por isso a discussão é levada uma vez e vale para a apuração corrente e para o período anterior ainda recuperável.
Revenda não é prestação de serviço: como isso entra no seu caso
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: mercadoria em estoque próprio, ausência de obrigação de fazer e presunção aplicável ao ramo.
Perguntas frequentes
Perguntas sobre revenda não é prestação de serviço
Se a revenda não é prestação de serviço, por que a Receita insiste?+
A leitura do fisco se apoia na palavra consignação usada pela lei, associando-a à intermediação por conta alheia. O contraponto é que a loja adquire o veículo e o revende por conta e risco próprios, o que é comércio, e foi isso que o Superior Tribunal de Justiça reconheceu.
A Receita não tem razão em algum ponto?+
A leitura do fisco se apoia na palavra consignação empregada pela lei, associando-a à intermediação, que é serviço. O contraponto é que a mesma lei equipara para efeito de apuração da receita, sem reclassificar a atividade, e que a loja opera em nome e risco próprios. É esse o núcleo do debate.
Preciso ir à Justiça ou posso simplesmente apurar por 8% e 12%?+
Apurar em desacordo com a instrução normativa vigente expõe a empresa a autuação. O caminho usual é buscar o reconhecimento judicial do direito antes de alterar a apuração, inclusive com pedido de urgência quando o caso comporta.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
