Revenda de veículos usados
Equiparação à consignação de veículos
É a peça que sustenta a tese inteira, e também a mais mal lida: equiparar a consignação define a BASE, e não o percentual de presunção que incide sobre ela.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Equiparação à consignação de veículos: o que a regra alcança
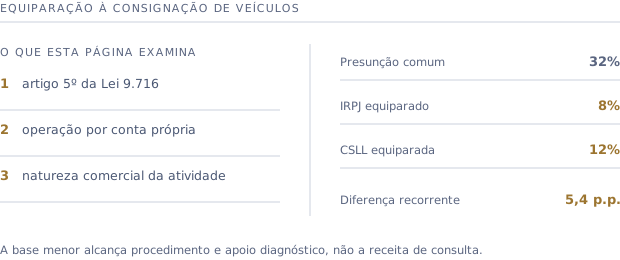
O art. 5º da Lei nº 9.716/98 determina que as operações de compra e venda de veículos automotores usados sejam equiparadas, para efeito tributário, a operações de consignação. A consequência é que a receita bruta da loja é a diferença entre o preço de venda e o custo de aquisição, e não o preço de venda. A regra trata da grandeza que se tributa; ela não converte a atividade comercial em prestação de serviço, e é desse equívoco que nasce a exigência de 32%.
O texto
O que a lei diz, e onde param as suas palavras
Ler o dispositivo com atenção resolve boa parte da controvérsia, porque ele é curto e trata de um assunto só.
- 1
A equiparação é expressa e vale para veículos automotores usados adquiridos para revenda.
- 2
O efeito declarado é sobre a apuração da receita bruta, que passa a ser a diferença entre venda e custo.
- 3
Não há no dispositivo qualquer palavra que reclassifique a atividade da empresa como prestação de serviço.
- 4
Não há, tampouco, percentual de presunção no dispositivo: esse percentual vem da Lei nº 9.249/95, pela atividade.
A leitura do fisco
Como a consignação virou argumento para 32%
A construção que leva aos 32% parte da palavra consignação e chega à intermediação, que é serviço. O salto é esse, e é onde o Judiciário tem intervindo.
- 1
Consignação mercantil verdadeira é operação por conta alheia, em que o consignatário não adquire a mercadoria.
- 2
Na revenda de usados a loja compra o veículo, assume o risco do estoque e vende em nome próprio.
- 3
A equiparação legal é uma ficção criada para a apuração, e ficção não altera a natureza da atividade.
- 4
O Superior Tribunal de Justiça reconheceu a natureza comercial da atividade no AgRg no REsp 1.462.321/SC.
Na prática
O que a equiparação muda no caixa da loja
O efeito da equiparação à consignação de veículos aparece em três lugares da rotina da empresa, e nenhum deles é o discurso comercial.
- 1
A receita declarada deixa de ser o giro do pátio e passa a ser o resultado das operações, o que reduz a base antes de qualquer discussão de percentual.
- 2
O controle de estoque deixa de ser apenas gerencial e passa a ser elemento de prova fiscal.
- 3
A comparação entre regimes muda, porque a base menor altera o ponto em que o lucro presumido deixa de ser vantajoso.
- 4
A conferência de anos anteriores passa a ser possível, já que a margem de cada veículo é reconstituível pelos documentos.
Equiparação à consignação de veículos: como isso entra no seu caso
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: artigo 5º da Lei 9.716, operação por conta própria e natureza comercial da atividade.
Perguntas frequentes
Perguntas sobre equiparação à consignação de veículos
A equiparação à consignação de veículos precisa ser pedida ou já vale?+
A equiparação decorre da lei e alcança a apuração da receita bruta independentemente de pedido. O que se leva ao Judiciário não é a equiparação em si, e sim o percentual de presunção que incide sobre a margem dela resultante.
A minha loja é consignatária, então?+
Para efeito de apurar a receita bruta, a lei manda tratar a operação como se fosse consignação. No plano dos fatos, a loja compra o veículo, registra-o no estoque e o revende por conta e risco próprios, o que é comércio. A equiparação é instrumento de cálculo, não mudança de atividade.
Se a base já é a margem, por que discutir?+
Porque sobre a mesma margem a Receita pretende aplicar 32% e a atividade comercial comporta 8% e 12%. A diferença de percentual sobre a mesma base é toda a controvérsia, e é ela que se leva ao Judiciário.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
