Revenda de veículos usados
Instrução normativa 1700 da Receita
É de onde vem a cobrança maior. Saber que a exigência nasce de ato infralegal, e não de lei, muda a natureza da discussão.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Instrução normativa 1700 da Receita: o que ela estabelece
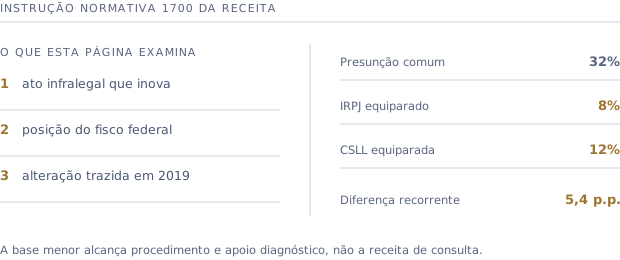
A Instrução Normativa RFB nº 1.700/2017, com a redação dada pela IN nº 1.881/2019, é o ato pelo qual a Receita Federal orienta a aplicação da presunção de 32% sobre a margem apurada na revenda de veículos usados, tratando a operação como equivalente a prestação de serviço. Instrução normativa é ato infralegal: ela explicita como a administração aplica a lei, e não pode criar critério que a lei não estabeleceu. É sobre esse limite que a discussão judicial se desenvolve.
A hierarquia
O que um ato infralegal pode e o que não pode
A distinção é elementar em matéria tributária e é ela que estrutura o pedido levado ao juízo federal.
- 1
A lei define o fato gerador, a base de cálculo e os critérios de apuração do tributo.
- 2
A instrução normativa orienta a administração e o contribuinte sobre como cumprir a lei.
- 3
Ato infralegal que cria critério novo, mais gravoso, extrapola a função que lhe cabe.
- 4
A alegação central do contribuinte é exatamente essa: a presunção de 32% não decorre da lei, mas da leitura administrativa dela.
O efeito prático
O que isso significa para a loja hoje
Enquanto a instrução normativa está em vigor, ela vincula a fiscalização, e a empresa precisa decidir com essa realidade à vista.
- 1
Apurar por 8% e 12% sem amparo judicial expõe a empresa a lançamento de ofício e multa.
- 2
O reconhecimento judicial do direito é o que dá segurança para alterar a apuração corrente.
- 3
Quando o caso comporta, o pedido de urgência permite recolher pela presunção menor desde logo, com risco de reversão.
- 4
A recuperação do que foi pago a mais no passado depende do desfecho definitivo da ação.
O caminho
Como a discussão é levada ao juízo federal
IRPJ e CSLL são tributos federais, então a causa corre na Justiça Federal, na unidade com jurisdição sobre o domicílio fiscal da empresa.
- 1
O pedido usual é de reconhecimento do direito de apurar pela presunção do comércio sobre a margem.
- 2
Quando o caso comporta, o pedido de urgência permite recolher pela presunção menor desde logo, com risco de reversão.
- 3
O processo é eletrônico e a maior parte dos atos não exige presença física.
- 4
A devolução do que foi pago a maior depende do trânsito em julgado e costuma ser a parcela maior do valor.
Instrução normativa 1700 da Receita: como isso entra no seu caso
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: ato infralegal que inova, posição do fisco federal e alteração trazida em 2019.
Perguntas frequentes
Perguntas sobre instrução normativa 1700 da Receita
A instrução normativa 1700 da Receita obriga a empresa mesmo sendo ato infralegal?+
Enquanto vigente, ela vincula a fiscalização, e apurar em desacordo com ela expõe a empresa a lançamento de ofício e multa. É por isso que o caminho usual é obter o reconhecimento judicial antes de alterar a apuração corrente.
Se a instrução normativa for revogada, a discussão acaba?+
A revogação retiraria o fundamento da exigência para o futuro, mas não resolveria sozinha os valores já recolhidos a maior nos anos anteriores, que continuam dependendo de pedido próprio de compensação ou restituição.
A alteração de 2019 mudou muita coisa?+
A IN nº 1.881/19 alterou a redação da IN nº 1.700/17 no ponto em que trata da matéria. O efeito relevante para a loja é o mesmo: a orientação administrativa permanece no sentido da presunção maior sobre a margem.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
