Revenda de veículos usados
Compra de veículo de pessoa física
É a origem mais comum do estoque e a mais frágil na prova, porque o vendedor não emite nota. A solução existe e é operacional.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Compra de veículo de pessoa física: como documentar a entrada
Pessoa física não emite nota fiscal, mas a entrada do veículo no estoque da loja precisa estar documentada, porque é ela que comprova o custo de aquisição e, por consequência, a margem tributada. A prática usual é a emissão de nota fiscal de entrada pela própria loja, acompanhada do recibo de compra e venda assinado e da documentação de transferência do veículo. Sem registro do valor pago, a margem afirmada não se sustenta em conferência.
A entrada
O que compõe a documentação dessa compra
O conjunto abaixo é o que normalmente se pede na conferência, e o que normalmente falta quando o caso não avança.
- 1
Nota fiscal de entrada. Emitida pela loja, identificando o veículo, o vendedor e o valor pago.
- 2
Recibo de compra e venda. Assinado pelo vendedor, coerente em valor e data com a nota de entrada.
- 3
Documentação do veículo. Transferência e comunicação de venda, que ligam o bem à loja.
- 4
Prova do pagamento. Registro financeiro compatível, que corrobora o valor declarado como custo.
O que enfraquece
Situações que comprometem o custo declarado
Não se trata de formalismo: o custo é metade da conta que se está tributando, e metade sem prova derruba a conta inteira.
- 1
Valor de recibo divergente do valor efetivamente pago, que contamina toda a apuração daquele veículo.
- 2
Entrada registrada por valor simbólico ou de tabela, sem relação com a operação real.
- 3
Ausência de qualquer documento de entrada, hipótese em que aquele veículo tende a ficar fora do período recuperável.
- 4
Pagamento sem rastro financeiro compatível com o valor declarado.
A rotina
Como padronizar a entrada para não perder prova
A compra de veículo de pessoa física é operação de todo dia numa revenda, e é por isso que ela precisa de procedimento, não de improviso.
- 1
Emissão da nota de entrada no mesmo ato da compra, e não em lote no fim do mês.
- 2
Recibo assinado com identificação do vendedor, do veículo e do valor, coerente com a nota.
- 3
Pagamento por meio rastreável sempre que possível, que corrobora o custo declarado.
- 4
Arquivamento conjunto dos três documentos, ligados ao identificador do veículo.
Compra de veículo de pessoa física: como isso entra no seu caso
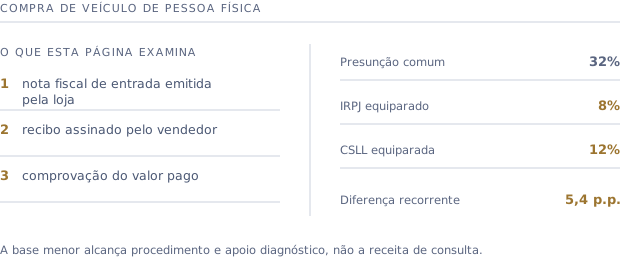
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: nota fiscal de entrada emitida pela loja, recibo assinado pelo vendedor e comprovação do valor pago.
Perguntas frequentes
Perguntas sobre compra de veículo de pessoa física
A compra de veículo de pessoa física exige nota fiscal do vendedor?+
Pessoa física não emite nota fiscal. A prática usual é a loja emitir nota fiscal de entrada, acompanhada do recibo de compra e venda e da documentação de transferência. O que não se sustenta em conferência é a entrada sem nenhum registro do valor pago.
Comprei há anos sem nota de entrada. Dá para incluir?+
A inclusão depende de haver algum elemento que demonstre o custo daquela aquisição. Documentação ausente não impede a ação para o futuro, mas reduz a parcela do passado efetivamente recuperável, e o estudo de viabilidade mede isso antes.
Preciso reter imposto do vendedor pessoa física?+
A operação de venda de bem por pessoa física tem efeitos próprios na esfera dela, que não se confundem com a apuração da loja. O ponto relevante aqui é que a loja documente a entrada e o valor pago, que é o que compõe o custo de aquisição.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
