Revenda de veículos usados
Oficina e peças na mesma empresa
É a situação mais comum do setor e a que mais confunde a apuração: três atividades no mesmo CNPJ, com três tratamentos diferentes.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Oficina e peças na mesma empresa: o que muda na apuração
A equiparação à consignação alcança a revenda de veículos usados. O serviço de oficina é prestação de serviço e permanece na presunção própria dessa atividade; a venda de peças é comércio e segue a regra do comércio sobre a receita de venda. Quando as três convivem no mesmo CNPJ, a empresa apura por atividade, e o pedido levado ao Judiciário se delimita à parcela decorrente da revenda de usados, que é a única alcançada pela discussão.
As três receitas
Como cada atividade é tratada
Separar por natureza é obrigação de quem tem atividade mista, e não uma escolha feita para a ação judicial.
- 1
Revenda de usados. Receita bruta apurada pela diferença entre venda e custo de aquisição, por força da equiparação.
- 2
Oficina. Prestação de serviço, com a presunção própria da atividade de serviço sobre a receita do serviço.
- 3
Peças e acessórios. Comércio, com apuração sobre a receita de venda da mercadoria.
- 4
Serviço agregado à venda. Preparação e revisão cobradas à parte do preço do veículo seguem a natureza do que foi efetivamente contratado.
O risco de não separar
O que acontece quando tudo vai junto
Apuração sem segregação costuma ser resolvida pela fiscalização da forma mais gravosa, e é ela que depois precisa ser desfeita.
- 1
Receita indistinta tende a ser tratada integralmente pela presunção maior.
- 2
A ausência de segregação enfraquece a demonstração da margem da revenda, que é o núcleo da tese.
- 3
A reconstrução posterior é possível, mas mais trabalhosa e menos segura do que o registro correto na origem.
- 4
A conferência inicial do caso começa exatamente por medir quanto do faturamento é revenda de usados em nome próprio.
O registro
O que precisa aparecer na escrituração
Ter oficina e peças na mesma empresa não é problema; não conseguir demonstrar onde termina uma receita e começa a outra, sim.
- 1
Emissão de documento fiscal que descreva com precisão o que está sendo vendido ou prestado.
- 2
Plano de contas que separe as receitas por natureza desde o lançamento, e não apenas no fechamento.
- 3
Apuração paralela por atividade, com memória de cálculo que possa ser aberta.
- 4
Coerência entre o que a nota descreve, o que a escrituração registra e o que o cadastro da empresa declara.
Oficina e peças na mesma empresa: como isso entra no seu caso
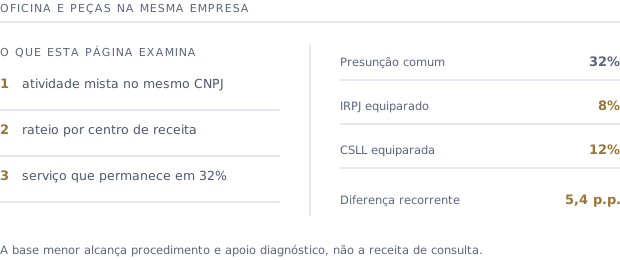
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: atividade mista no mesmo CNPJ, rateio por centro de receita e serviço que permanece em 32%.
Perguntas frequentes
Perguntas sobre oficina e peças na mesma empresa
Ter oficina e peças na mesma empresa impede a tese?+
Não impede. A equiparação alcança a receita da revenda de veículos usados, e as demais atividades seguem a regra própria de cada uma. O que a convivência exige é apuração segregada, para que a parcela discutida seja identificável.
Preciso abrir outro CNPJ para a oficina?+
Não é exigência da tese. O que se exige é apuração segregada por atividade, o que pode ser feito no mesmo CNPJ com escrituração adequada. A conveniência de separar as pessoas jurídicas é decisão de organização da empresa, com efeitos próprios que precisam ser avaliados em conjunto.
A preparação do carro que eu vendo é serviço?+
Se o custo de preparação integra o preço do veículo vendido, ele compõe a operação de revenda. Se é contratado e cobrado à parte, como serviço autônomo, tem natureza de serviço. O que define é a forma de contratação e de faturamento, registrada nos documentos.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
