Revenda de veículos usados
Venda de veículo novo fica de fora
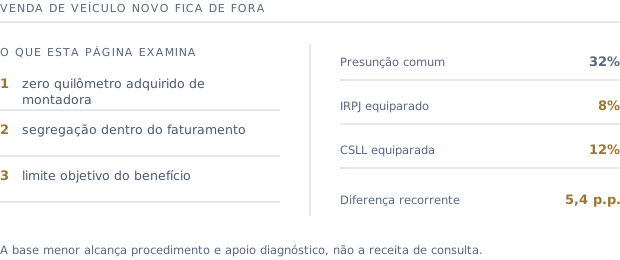
O limite é objetivo e está no próprio texto legal. Loja que vende os dois precisa separar a receita, e essa separação é o primeiro trabalho técnico do caso.
Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Venda de veículo novo fica de fora: o limite da regra
O art. 5º da Lei nº 9.716/98 trata da compra e venda de veículos automotores usados. A venda de veículo novo, adquirido de montadora ou de distribuidor para revenda, não está alcançada pela equiparação à consignação e segue a regra geral de apuração da atividade comercial sobre a receita da venda. Numa empresa que opera nas duas frentes, as receitas precisam ser segregadas, porque a base tributável é construída de forma diferente em cada uma.
O corte
Onde termina o alcance da equiparação
O critério é a condição do veículo na aquisição pela loja, e não o tempo que ele passou no estoque.
- 1
Veículo usado adquirido para revenda: apuração pela diferença entre venda e custo de aquisição.
- 2
Veículo novo adquirido de montadora ou distribuidor: regra geral da atividade comercial sobre a receita de venda.
- 3
Veículo de demonstração e seminovo de frota própria: o enquadramento depende de como a entrada foi registrada.
- 4
A classificação acompanha o documento de entrada, que é onde a condição do bem fica registrada.
A separação
Como conviver com as duas receitas no mesmo CNPJ
Não há impedimento a operar nas duas frentes. O que existe é a exigência de demonstrar cada uma em separado, de forma auditável.
- 1
Segregação da receita por natureza da operação já na emissão do documento fiscal.
- 2
Estoque identificado por condição do veículo, para que a apuração siga o bem.
- 3
Apuração paralela, com memória de cálculo que permita reconstruir cada base separadamente.
- 4
Pedido judicial delimitado à parcela de receita efetivamente decorrente da revenda de usados.
A medida
Como medir o peso de cada receita
Antes de discutir, a loja precisa saber quanto do próprio faturamento está efetivamente em jogo.
- 1
Levantamento da receita por natureza de operação, a partir dos documentos fiscais emitidos.
- 2
Identificação da parcela decorrente de veículos adquiridos usados para revenda em nome próprio.
- 3
Separação do que veio de zero quilômetro, de serviço e de intermediação, que seguem regra própria.
- 4
Só a primeira parcela compõe o pedido, e é sobre ela que a estimativa de recuperação é feita.
Venda de veículo novo fica de fora: como isso entra no seu caso
A conferência é feita sobre a documentação da loja, antes de qualquer proposta. Pontos que aparecem com frequência: zero quilômetro adquirido de montadora, segregação dentro do faturamento e limite objetivo do benefício.
Perguntas frequentes
Perguntas sobre venda de veículo novo fica de fora
Por que a venda de veículo novo fica de fora da equiparação?+
Porque o art. 5º da Lei nº 9.716/98 trata da compra e venda de veículos automotores usados. O zero quilômetro adquirido de montadora ou distribuidor segue a regra geral da atividade comercial sobre a receita da venda, sem a apuração pela diferença.
Carro de demonstração que a loja usou e depois vendeu conta como usado?+
Depende de como a entrada foi registrada e do tratamento dado ao bem enquanto esteve com a loja. Um veículo adquirido como novo e incorporado ao ativo tem histórico diferente de um veículo adquirido usado para revenda, e essa diferença aparece na documentação.
Se eu vendo mais novo do que usado, ainda vale a pena?+
A tese incide sobre a parcela de receita decorrente da revenda de usados, qualquer que seja o peso dela no faturamento. O estudo de viabilidade mede essa parcela antes de qualquer medida, justamente para que a decisão seja tomada com número.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Lei nº 9.716/1998, art. 5º: é o dispositivo que equipara a compra e venda de veículos usados a operação de consignação.
- Lei nº 9.249/1995: os arts. 15 e 20 fixam as presunções do lucro presumido, atividade por atividade.
- Receita Federal: o órgão de onde vem a IN nº 1.700/2017, alterada pela IN nº 1.881/2019, que sustenta a presunção maior.
- Superior Tribunal de Justiça: a corte que reconheceu a natureza comercial da revenda de veículos usados.
- Código Civil: os arts. 693 a 709 descrevem o contrato de comissão, referência da consignação mercantil própria.
Descubra se a sua loja está pagando a mais
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
