Serviço
Tributação do varejo goiano
No varejo, boa parte do imposto chega embutido na entrada, recolhido por outro. Isso simplifica a rotina e esconde a oportunidade.

Vinícius Sanches Urzêda
OAB/GO 44.657 · Especialista em Direito Tributário pelo IBET
Revisado em
Resposta direta
Tributação do varejo goiano: onde o imposto já vem pago
O varejo opera em grande parte com mercadoria cujo ICMS foi recolhido antecipadamente por substituição tributária, sobre uma base presumida. Quando a venda ao consumidor ocorre por valor inferior ao presumido, há imposto recolhido a maior, e o Supremo Tribunal Federal reconheceu o direito à restituição dessa diferença. Para a loja, isso transforma uma rotina aparentemente simples em um levantamento com valor relevante, que depende da escrituração do período.
A rotina
Como o imposto chega à loja
Entender onde a presunção entra é o que permite ver onde a diferença nasce, e ela nasce em toda venda abaixo do presumido.
- 1
Boa parte das mercadorias entra com o ICMS já recolhido por substituição tributária.
- 2
A base desse recolhimento é presumida, por margem de valor agregado aplicada ao preço da operação anterior.
- 3
A saída ao consumidor ocorre sem novo destaque do imposto, porque a cadeia foi encerrada.
- 4
Promoção, liquidação e venda abaixo do presumido criam diferença a favor da loja.
A oportunidade
A restituição da diferença
A tese está reconhecida em repercussão geral. O trabalho é de levantamento, operação por operação.
- 1
O Supremo Tribunal Federal firmou, no RE 593.849, o direito à restituição quando a base real é inferior à presumida.
- 2
A demonstração é por item vendido: base presumida, preço praticado e diferença de imposto.
- 3
O levantamento alcança o período não prescrito e depende da escrituração daquele período.
- 4
Varejo com giro alto e margem apertada é onde a diferença acumulada costuma ser mais relevante.
Os atritos
O que mais gera autuação no varejo
Quase tudo na lista se previne com conferência de cadastro de produto, que é tarefa de rotina e raramente tem dono.
- 1
Produto cadastrado com classificação fiscal incorreta, alterando regime e alíquota.
- 2
Mercadoria tratada como substituída quando não está no regime, e o inverso.
- 3
Entrada interestadual sem o recolhimento devido na fronteira.
- 4
Divergência entre o estoque escriturado e o inventário físico.
Tributação do varejo goiano: por onde a análise começa
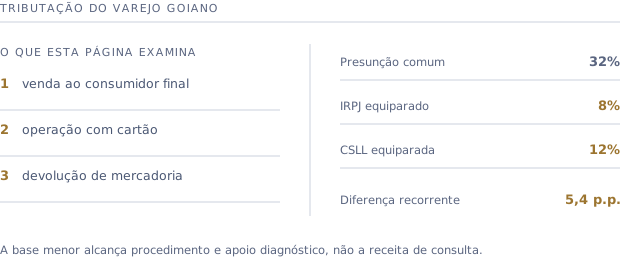
A conferência é documental e antecede qualquer proposta. Pontos que aparecem com frequência: venda ao consumidor final, operação com cartão e devolução de mercadoria.
Perguntas frequentes
Perguntas sobre tributação do varejo goiano
Como funciona a restituição na tributação do varejo goiano?+
Demonstra-se, item por item, que a venda ao consumidor ocorreu por valor inferior à base presumida sobre a qual o imposto foi antecipado, e pede-se a diferença. O direito está reconhecido pelo Supremo Tribunal Federal em repercussão geral; o trabalho é de prova e de escrituração.
Minha loja é pequena. Compensa levantar?+
O que define não é o tamanho, é o giro e a margem. Loja pequena com giro alto e desconto frequente acumula diferença relevante. O levantamento preliminar mede isso antes de qualquer contratação.
Preciso de ação judicial?+
Depende da legislação aplicável e da postura do fisco quanto ao procedimento. Há situações resolvidas administrativamente e há casos em que a via judicial é necessária. O volume e o período orientam a escolha.
Fontes
Onde conferir o que está nesta página
Tudo o que se afirma aqui pode ser lido na fonte. Os endereços vão para o texto oficial, não para resumo de terceiro.
- Constituição Federal: os arts. 155 e 156 distribuem a competência entre estados e municípios, e o art. 150 traz as limitações.
- Lei Complementar nº 116/2003: a lista de serviços do ISS, a regra do local da prestação e as hipóteses de retenção.
- Lei Complementar nº 87/1996: a lei geral do ICMS: não cumulatividade, crédito e substituição tributária.
- Código Tributário Nacional: decadência, prescrição e o art. 168, que fixa o prazo para repetição do indébito.
- Supremo Tribunal Federal: a corte que firmou, em repercussão geral, o direito à restituição na substituição tributária.
- Secretaria da Economia de Goiás: o órgão estadual que administra o ICMS e o ITCD e julga a impugnação administrativa.
Fale com um tributarista sobre o seu caso
Deixe nome e telefone. A análise inicial é conduzida diretamente pelo Vinícius Sanches Urzêda, sobre o CNAE e os serviços que a empresa presta de fato.
